In sintesi (TL;DR):
Il Lifestyle Creep (inflazione dello stile di vita) è il fenomeno psicologico per cui, a ogni aumento di stipendio, le nostre spese ordinarie crescono in modo invisibile fino ad assorbire l’intero guadagno extra. Ciò che ieri consideravi un lusso occasionale diventa rapidamente una “necessità di base”. Per spezzare questo meccanismo senza vivere di rinunce, occorre monitorare lo scostamento dei consumi tramite la Media Annuale per Categoria e applicare la Regola 50/50 sugli aumenti nel giorno stesso dell’accredito.
Ricordi il tuo primo stipendio vero? Magari erano 1.200 o 1.300 euro al mese. All’epoca pensavi con assoluta certezza: “Se solo arrivassi a guadagnare 2.000 euro netti al mese, metterei via almeno 600 euro senza alcuno sforzo e vivrei come un pascià”.
Poi gli anni sono passati. Hai cambiato azienda, hai ottenuto una promozione, hai negoziato un ritocco della RAL o hai visto crescere il fatturato. Oggi sul tuo conto corrente entrano davvero 1.900, 2.100 o 2.500 euro al mese.
Eppure, quando apri l’app della banca il giorno 24 del mese, provi una sensazione di smarrimento difficile da confessare persino agli amici più stretti: il margine rimasto sul conto è identico a quando guadagnavi 600 euro in meno. Non hai comprato una barca a vela, non fai vacanze a cinque stelle alle Maldive e non ti sembra di condurre una vita da nababbo. Allora dove sono finiti quei 5.000 o 7.000 euro netti in più all’anno?
Benvenuto nella trappola più elegante, silenziosa e universale della finanza personale moderna: il Lifestyle Creep (letteralmente “lo strisciare dello stile di vita”, noto in economia comportamentale come inflazione dello stile di vita).
🪙 Il promemoria della Zen Coin:
“Quando il tuo reddito sale ma il tuo respiro finanziario resta corto, non significa che tu sia diventato irresponsabile: significa che l’acqua ha semplicemente riempito tutto il vaso disponibile. Le abitudini si allargano in silenzio quando nessuno mostra loro i confini del tempo. Non dobbiamo tornare a vivere come ai tempi dell’università; dobbiamo solo scegliere quali upgrade ti rendono davvero felice e quali invece ti rubano serenità senza che tu te ne accorga.”
Cos’è il Lifestyle Creep e perché colpisce chi lavora di più
In finanza comportamentale, il Lifestyle Creep descrive la tendenza automatica a incrementare il proprio tenore di spesa in misura pari (o persino superiore) a ogni incremento del reddito disponibile.
A differenza dello shopping compulsivo — che si manifesta con acquisti vistosi ed eclatanti — l’inflazione dello stile di vita agisce per micro-sostituzioni graduali. Non c’è mai un singolo giorno in cui decidi di “buttare via l’aumento”. C’è invece una lenta metamorfosi del tuo concetto di normalità: i lussi eccezionali di ieri diventano i diritti acquisiti di oggi.
Dietro questo fenomeno operano tre meccanismi psicologici studiati da decenni:
1. Il Tapis Roulant Edonico (Hedonic Treadmill)
Coniato dagli psicologi Philip Brickman e Donald Campbell e approfondito dal Premio Nobel Daniel Kahneman, l’adattamento edonico spiega perché l’euforia di un aumento di stipendio dura mediamente meno di 60 giorni.
Quando passi da un’utilitaria usata a un SUV nuovo a rate, o da una spesa al discount a una spesa interamente composta da prodotti gastronomici premium, il tuo cervello sperimenta un picco di dopamina iniziale. Dopo otto settimane, però, quel nuovo livello di comfort diventa la tua nuova linea di base neutra (baseline). Smetti di percepirlo come un privilegio, ma continui a pagarne il prezzo pieno ogni singolo mese.
2. L’Effetto Diderot (La reazione a catena degli upgrade)
Nel 1772 il filosofo francese Denis Diderot raccontò nel saggio “Rimpianti sopra la mia vecchia vestaglia” come il dono di una lussuosa vestaglia scarlatta lo avesse condotto, nel giro di pochi mesi, a indebitarsi. Accanto alla nuova vestaglia, infatti, la sua vecchia scrivania appariva improvvisamente logora; cambiata la scrivania, il tappeto sembrava misero; sostituito il tappeto, le sedie e i quadri stonavano.
Nella vita contemporanea, l’Effetto Diderot scatta ogni volta che un aumento di stipendio ci spinge a fare un singolo salto di categoria:
- Cambi casa per avere una stanza in più $\rightarrow$ aumentano il condominio, il riscaldamento, la TARI e il bisogno di arredarla con mobili di fascia superiore.
- Inizi a frequentare una palestra boutique da 110€/mese $\rightarrow$ senti il bisogno di rinnovare l’abbigliamento tecnico e di prendere il frullato proteico al bar interno dopo ogni allenamento.
3. La Licenza Morale da “Me lo sono meritato”
Più il tuo lavoro è mentalmente logorante e ricco di responsabilità, più il cervello esige una compensazione emotiva serale. Dopo dieci ore di call, scadenze e stress, cucinare sembra una punizione ingiusta: ordinare 38€ di sushi a domicilio il mercoledì sera o prendere un taxi anziché i mezzi pubblici viene archiviato dalla mente sotto l’etichetta “Me lo merito, lavoro duro per questo”.
L’anatomia matematica dell’aumento fantasma: da 1.500€ a 2.000€ al mese
Per capire perché il Lifestyle Creep sia così difficile da individuare a occhio nudo, guardiamo i numeri reali.
Immagina Marco, che passa da uno stipendio netto di 1.500€ al mese a 2.000€ netti al mese (+500€ mensili, ovvero +6.000€ netti all’anno). Marco non compra una Porsche e non accende mutui milionari. Fa solo sei piccoli “aggiustamenti di comodità” che chiunque intorno a lui considera normalissimi:
| Categoria di Spesa | Prima dell’Aumento (Stipendio 1.500€) | Dopo l’Aumento (Stipendio 2.000€) | Differenza Mensile | Erosione Annua |
|---|---|---|---|---|
| Spesa Alimentare (Carrello) | Marche standard / Offerte (260,00 €) | Reparto gastronomia, bio, zero sguardi ai prezzi (370,00 €) | + 110,00 € | - 1.320,00 € |
| Food Delivery & Cene Fuori | 2 pizze al mese + 1 delivery (90,00 €) | Ristoranti fascia media + 1 delivery a settimana (230,00 €) | + 140,00 € | - 1.680,00 € |
| Mobilità & Auto | Utilitaria già pagata (120,00 € carburante) | Cambio auto con finanziamento / VFG + assicurazione (310,00 €) | + 190,00 € | - 2.280,00 € |
| Abbonamenti & Servizi | 2 servizi base condivisi (22,00 €) | Piano Individuale Premium, Cloud, App, Palestra (82,00 €) | + 60,00 € | - 720,00 € |
| Spese Fisse Abitative | 650,00 € | 650,00 € | 0,00 € | 0,00 € |
| Altre Spese & Imprevisti | 208,00 € | 208,00 € | 0,00 € | 0,00 € |
| RISPARMIO NETTO A FINE MESE | + 150,00 € / mese | + 150,00 € / mese | + 500,00 € bruciati | - 6.000,00 € / anno |
Il risultato è spiazzante: Marco guadagna 6.000 euro netti in più all’anno, ma la sua capacità di risparmio è rimasta inchiodata esattamente a 150 euro al mese.
Peggio ancora: la sua fragilità finanziaria è aumentata. Quando guadagnava 1.500€, il suo stile di vita costava 1.350€ al mese; con 4.000€ da parte aveva quasi tre mesi di autonomia. Ora il suo stile di vita costa 1.850€ al mese: lo stesso fondo di emergenza copre appena due mesi scarsi. Guadagna di più, ma è paradossalmente più vulnerabile agli imprevisti.
Perché i budget tradizionali non vedono l’inflazione dello stile di vita
Se usi l’home banking o un foglio Excel tradizionale, il Lifestyle Creep è praticamente invisibile per due motivi strutturali:
- La cecità del singolo mese: Quando guardi solo il mese corrente, uno scostamento di +35€ sulla spesa alimentare, +40€ sui ristoranti e +25€ sullo shopping ti sembra una fluttuazione fisiologica (“Questo mese c’era il compleanno di Giulia, il mese prossimo spenderò meno”).
- L’inganno del Saldo Attuale: Nei primi quindici giorni dopo l’accredito del nuovo stipendio più alto, il saldo sul conto corrente appare florido. Come spieghiamo nell’analisi sulla dittatura del saldo attuale, vedere 2.400€ sul conto il giorno 5 del mese disattiva ogni freno inibitore, facendoti dire di sì a piccoli upgrade ricorrenti che si stratificano mese dopo mese.
Per smascherare un fenomeno che cresce lentamente nel corso dei trimestri, non ti serve una fotografia del mese: ti serve un film degli ultimi 12 mesi.
Come diagnosticare e fermare il Lifestyle Creep in 3 passi con Saveist
Fermare l’inflazione dello stile di vita non significa condannarsi all’austerità o rifiutarsi di godere dei frutti della propria carriera. Significa passare da un’espansione inconsapevole (dove i soldi scivolano via in pigrizia e abitudini inerziali) a un’espansione intenzionale.
Ecco il protocollo operativo in 3 mosse integrato in Saveist:
Passo 1: Usa il termometro della “Media Annuale per Categoria”
In Saveist, la funzionalità Media Annuale e Awareness è progettata esattamente come antidoto clinico al Lifestyle Creep.
Anziché giudicarti sul singolo mese, Saveist calcola in automatico quanto spendi mediamente ogni mese su base annua per ciascuna categoria (Ristoranti, Spesa Alimentare, Abbonamenti, Trasporti, Tempo Libero) e lo confronta con l’andamento attuale.
- Se sei mesi fa la tua media annua per “Ristoranti & Delivery” era di 115€/mese e oggi è salita a 225€/mese, il grafico te lo mostra senza scuse.
- Puoi distinguere all’istante tra un picco occasionale (le vacanze di agosto) e una deriva strutturale dello stile di vita (una categoria che cresce del 10% ogni trimestre).
Passo 2: Applica la “Regola del 50/50” su ogni nuovo aumento
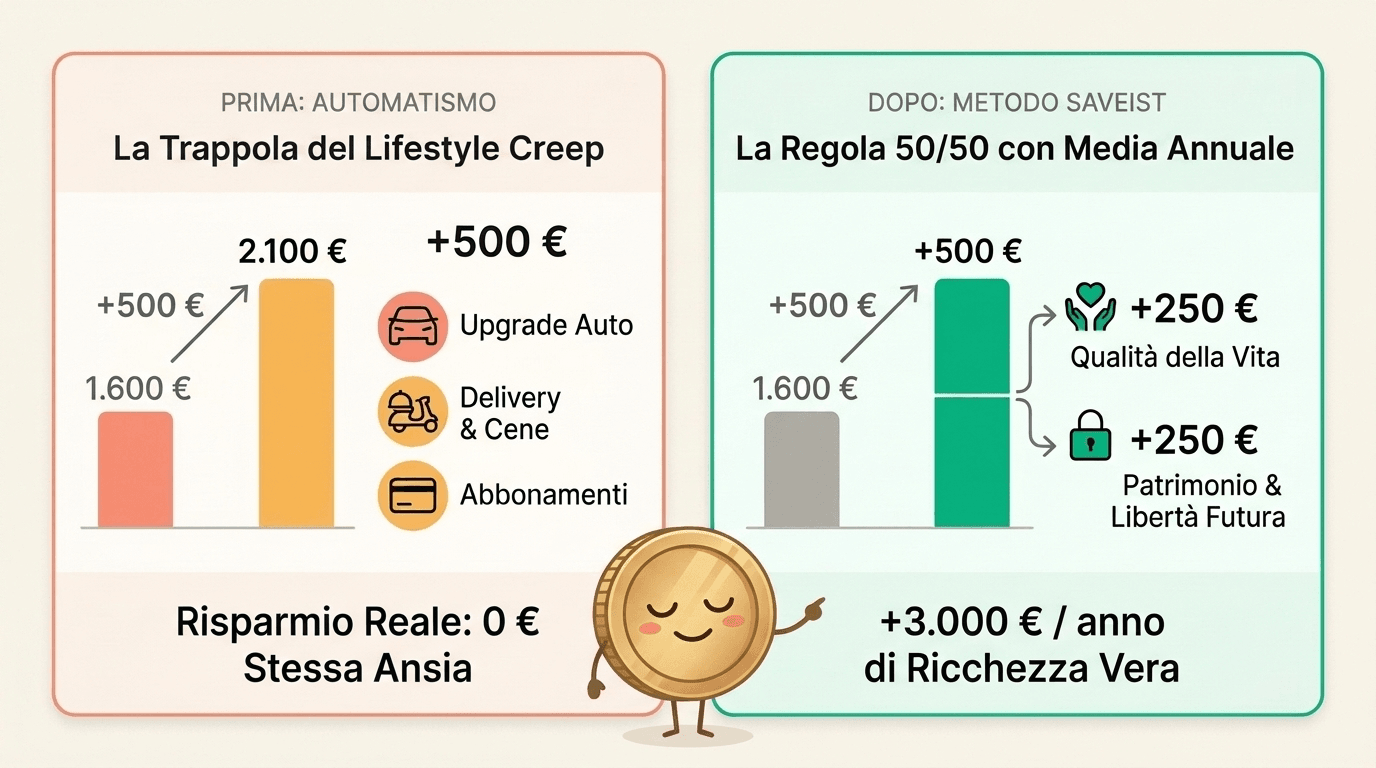
Ogni volta che ricevi un aumento di stipendio, un bonus strutturale o chiudi un finanziamento che liberava liquidità, non lasciare che l’intero importo finisca nel calderone del conto corrente principale. Applica la Regola 50/50 (ispirata al programma Save More Tomorrow del Premio Nobel Richard Thaler):
$$\text{Aumento Netto Mensile} = 50\% \text{ Qualità della Vita Oggi} + 50\% \text{ Libertà Finanziaria Domani}$$Su un aumento netto di 300,00 € al mese:
- 150,00 € (50%) sono tuoi per migliorare concretamente la tua vita adesso, alimentando il tuo Conto Svago senza sensi di colpa o alzando il Budget di Categoria di ciò che ami davvero (viaggi, sport, passioni).
- 150,00 € (50%) vengono intercettati il giorno stesso dello stipendio tramite un Giroconto automatico verso il conto deposito o il portafoglio di investimento, prima ancora che il tuo cervello si abitui a vederli sul conto corrente.
In questo modo senti un miglioramento reale e tangibile del tuo benessere (+150€/mese di puro piacere scelto da te), ma costruisci contemporaneamente +1.800€ all’anno di patrimonio netto aggiuntivo.
Passo 3: Proteggi i costi fissi con il Saldo Predittivo
Il pericolo più grande del Lifestyle Creep non sono le cene fuori, ma la trasformazione dei desideri variabili in costi fissi rigidi (rate auto più alte, abbonamenti annuali, canoni ricorrenti). Una cena in meno puoi tagliarla domani mattina; una rata da 350€ al mese ti segue per quattro anni.
Prima di sottoscrivere qualsiasi nuovo costo ricorrente dopo un aumento, inseriscilo nei Movimenti Ricorrenti di Saveist e osserva l’impatto sulla curva dell’Andamento del Saldo a fine mese. Se la linea predittiva si schiaccia troppo vicino allo zero, quell’upgrade non sta comprando felicità: sta comprando ansia futura.
Conclusione: la vera ricchezza è lo spazio tra ciò che guadagni e ciò che ti serve
La società dei consumi misura il successo in base a quanto velocemente riesci a spendere il tuo nuovo stipendio per mostrarlo all’esterno. La vera serenità finanziaria, invece, abita tutta nello spazio invisibile tra le tue entrate e le tue uscite.
Guadagnare di più è una conquista straordinaria, frutto del tuo tempo e delle tue competenze. Non permettere che si dissolva in decine di piccole comodità a cui farai l’abitudine in tre settimane. Scegli con cura i due o tre lussi che fanno davvero cantare le tue giornate, e lascia che il resto del tuo aumento compri il bene più prezioso che esista: la tua tranquillità di domani.
Domande Frequenti (FAQ)
Che cos’è il Lifestyle Creep (inflazione dello stile di vita)?
Il Lifestyle Creep (o inflazione dello stile di vita) è il comportamento psicologico per cui le spese personali aumentano di pari passo con l’aumento del reddito. Man mano che si guadagna di più, beni e servizi che prima venivano percepiti come lussi occasionali (ristoranti frequenti, cibo a domicilio, auto più costose, abbonamenti premium) diventano abitudini ordinarie, azzerando la quota di risparmio aggiuntiva.
Perché anche con un aumento di stipendio non riesco a risparmiare di più?
Perché subentra il meccanismo del tapis roulant edonico (hedonic adaptation) combinato con l’effetto Diderot: il cervello si abitua rapidamente al nuovo livello di comfort e alza l’asticella delle spese fisse e semi-fisse. Senza un sistema che separi a monte una parte dell’aumento nel giorno stesso dell’accredito, la liquidità extra sul conto corrente crea un’illusione di abbondanza che viene assorbita da micro-upgrade quotidiani.
Come si applica la regola del 50/50 contro il Lifestyle Creep?
La regola del 50/50 (derivata dagli studi comportamentali Save More Tomorrow di Richard Thaler) prevede di dividere ogni aumento netto di stipendio in due parti uguali: il 50% dell’aumento viene destinato subito al risparmio o agli investimenti automatici, mentre il restante 50% può essere usato liberamente per migliorare la propria qualità della vita senza sensi di colpa.
Come faccio a capire in quali categorie sto subendo il Lifestyle Creep?
Il confronto mese su mese non basta perché nasconde gli aumenti graduali. Lo strumento più efficace è monitorare la Media Annuale per Categoria (integrata in Saveist): confrontando la spesa media mensile degli ultimi 12 mesi con i tetti di budget attuali, emergono immediatamente le categorie (come delivery, shopping o abbonamenti) che si sono gonfiate silenziosamente dopo l’aumento di reddito.