In sintesi (TL;DR):
La carta di credito a saldo non applica interessi, ma genera un’illusione ottica insidiosa: per 30-45 giorni il conto corrente mostra liquidità fittizia già consumata. Quando tra il 10 e il 15 del mese scatta l’addebito unico, il conto crolla costringendoti a usare di nuovo la carta. La soluzione è registrare ogni spesa all’istante e monitorare il saldo predittivo.
“Io non compro mai a rate e non tocco il revolving: uso solo la carta di credito a saldo. Così non pago un centesimo di interessi e sfrutto i soldi della banca fino al mese prossimo!”
Se hai pronunciato o pensato questa frase almeno una volta, sei in ottima compagnia. In Italia, la carta di credito a saldo è considerata il simbolo del risparmiatore evoluto: niente interessi usurari, copertura assicurativa sugli acquisti, cauzioni per auto a noleggio e un plafond di 1.500€ o 3.000€ sempre pronto all’uso.
Eppure, puntuale come una tassa non annunciata, ogni mese intorno al giorno 15 si consuma sempre lo stesso psicodramma.
Alle 08:30 del mattino arriva la notifica della banca: “Addebito estratto conto carta di credito: -1.140,00 €”. Apri l’home banking con una fitta allo stomaco e scopri che lo stipendio accreditato pochi giorni prima è già stato dimezzato. Mancano due settimane alla fine del mese, il frigorifero piange e la tentazione di tirare nuovamente fuori la carta di credito per “tamponare” le spese correnti diventa irresistibile.
Perché uno strumento tecnicamente gratuito riesce a generare così tanta ansia finanziaria? La risposta non sta nella matematica degli interessi, ma nella neurologia del tempo.
🪙 Il promemoria della Zen Coin:
“La tua banca ti mostra un saldo generoso per 30 giorni consecutivi, ma omette un dettaglio decisivo: quel denaro ha già il nome e il cognome del supermercato, del dentista o del ristorante in cui sei stato tre settimane fa. Non sei tu a essere sperperatore: è il ritardo temporale che inganna i tuoi occhi. Quando impari a distinguere il saldo di oggi dal denaro già promesso al domani, il 15 del mese smette di fare paura. Prendiamo un caffè insieme e rimettiamo in asse la rotta.”
Il paradosso della carta a saldo: virtuosi sulla carta, in apnea nella realtà
Per capire perché la carta a saldo sia così insidiosa, dobbiamo guardare al modo in cui il cervello umano elabora le decisioni di spesa.
Quando utilizzi una carta revolving (a rimborso rateale con TAEG al 18-22%), il pericolo è visibile: stai chiedendo un prestito oneroso. Quando invece utilizzi una carta di credito a saldo, il costo finanziario è zero (salvo l’imposta di bollo da 2€ sugli estratti conto superiori a 77,47€). Questa gratuità abbassa completamente le nostre difese cognitive.
I ricercatori del MIT Drazen Prelec e Duncan Simester hanno battezzato questo fenomeno disaccoppiamento contabile (decoupling): la separazione temporale tra il piacere dell’acquisto e il “dolore del pagamento” (pain of paying).
Con la carta di debito (Bancomat) o i contanti, l’azione e la conseguenza coincidono:
- Compri una giacca da 180€ oggi $\rightarrow$ il tuo saldo bancario scende di 180€ nello stesso istante. Il cervello registra la riduzione di risorse e ricalibra il passo per il resto della settimana.
Con la carta di credito a saldo, causa ed effetto vengono scissi in due epoche diverse:
- Giorno 4 di Ottobre: Strisci la carta per la spesa settimanale e una cena fuori (145,00 €). Il piacere è immediato; il saldo del tuo conto corrente non si muove di un millimetro.
- Giorno 14 di Ottobre: Prenoti i biglietti del treno, paghi il tagliando dell’auto e fai due acquisti online (490,00 €). Apri l’app della banca: il saldo del conto corrente è ancora intatto e rassicurante.
- Giorno 26 di Ottobre: Paghi il dentista e fai il pieno di carburante (280,00 €). Il tuo cervello continua a leggere sul conto corrente una cifra a quattro zeri e si sente al sicuro.
- Giorno 15 di Novembre (35 giorni dopo): Quando hai ormai dimenticato il sapore di quella cena e l’utilità di quel tagliando, l’estratto conto presenta il conto in un blocco monolitico da 915,00 € (sommato alle piccole spese spicciole).
Il dolore arriva tutto insieme, a freddo, in un mese diverso da quello in cui hai goduto dei beni.
Il “Saldo Attuale” mente due volte: l’anatomia dell’inganno visivo
Come ribadiamo nel Manifesto di Saveist, il saldo attuale in banca è un bugiardo. Mostra i soldi fermi oggi, ignorando gli impegni dei prossimi 30 giorni.
Ma quando nel tuo portafoglio entra una carta di credito a saldo, il saldo bancario smette di essere solo miope: diventa una doppia illusione ottica. Non solo nasconde le spese che dovrai fare domani, ma nasconde persino le spese che hai già fatto ieri.
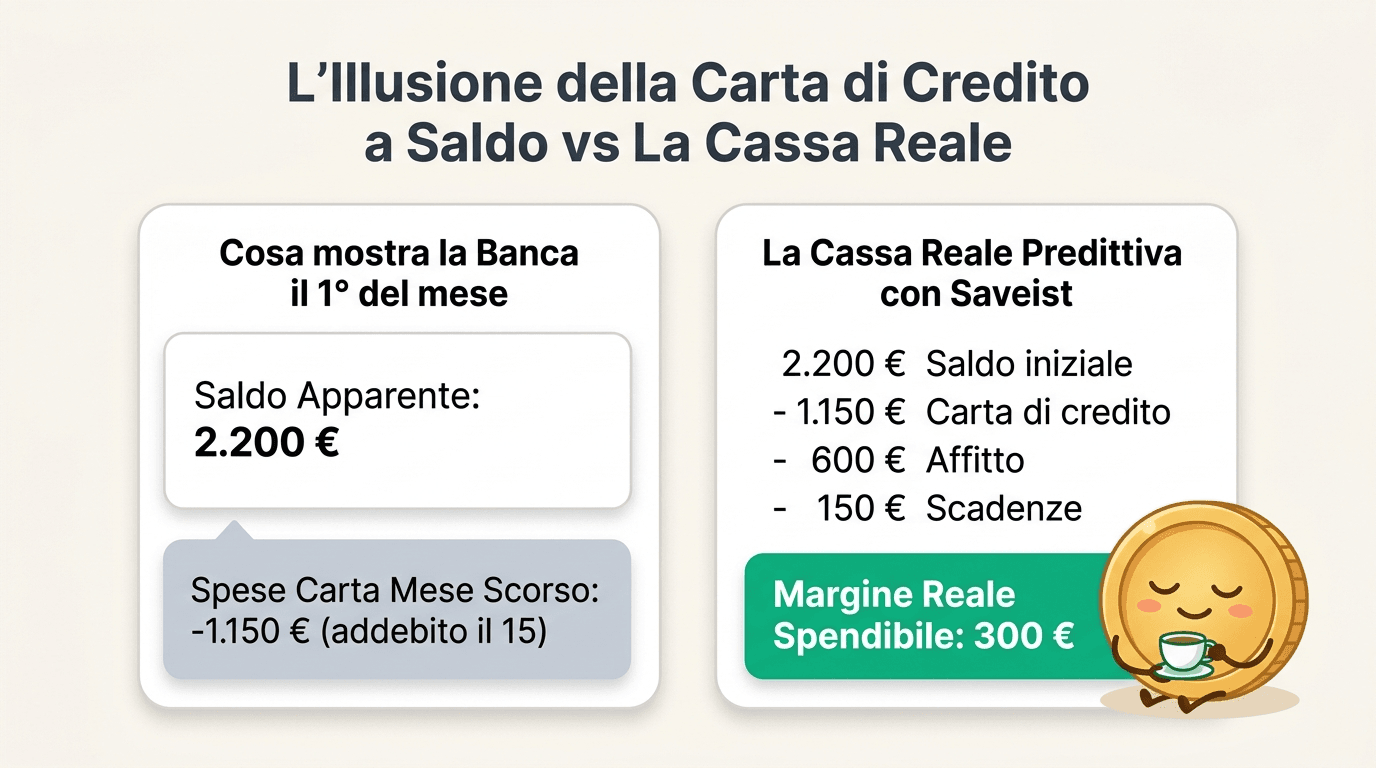
La formula della tua vera disponibilità liquida in qualsiasi giorno del mese è impietosa:
$$\text{Liquidità Reale Spendibile} = \text{Saldo Conto Oggi} - \text{Estratto Conto Carta Maturato} - \text{Spese Fisse del Mese} - \text{Quota Scadenze Cicliche}$$Guarda cosa accade il 1° del mese, subito dopo l’accredito di uno stipendio medio da 1.500€ che porta il saldo del conto a 2.200€:
| Voce del Bilancio Mensile | Ciò che vedi sull’Home Banking | Ciò che dice la Cassa Reale (Saveist) |
|---|---|---|
| Saldo Contabile sul Conto Corrente (1° del mese) | 2.200,00 € | 2.200,00 € |
| Estratto Conto Carta del mese precedente (addebito il 15) | Non visibile sul saldo (0,00 €) | - 1.150,00 € |
| Affitto / Mutuo e Bollette in uscita tra il 5 e il 10 | Non ancora scalati (0,00 €) | - 600,00 € |
| Quota mensile Spese Cicliche (Auto, TARI, Salute) | Ignorata (0,00 €) | - 150,00 € |
| MARGINE REALE SPENDIBILE FINO A FINE MESE | 2.200,00 € (Falsa Ricchezza) | 300,00 € (Realtà Operativa) |
Per quattordici lunghi giorni — dal 1° al 14 del mese — la tua banca ti mostra un saldo tra 2.200€ e 1.600€ (dopo l’affitto). Ti senti liquido, rilassato, propenso a dire di sì a un weekend fuori o a un regalo più generoso.
In realtà, avevi solo 300 euro di margine reale. Quando il giorno 15 vengono prelevati i 1.150€ della carta, il sipario cade di colpo.
Il “Float Trap”: la ruota del criceto che ti fa vivere con lo stipendio del mese prossimo
La conseguenza più grave di questo meccanismo è ciò che in finanza comportamentale viene chiamato Credit Card Float (la trappola del galleggiamento): stai pagando il tuo stile di vita di ottobre con lo stipendio di novembre.
Ecco come si innesca il circolo vizioso da cui milioni di persone non riescono a uscire per anni:
- Il giorno 15 l’addebito della carta di credito divora quasi tutto il saldo disponibile sul conto corrente.
- Il giorno 17 sul conto corrente restano appena 180€, ma devi ancora fare due settimane di spesa al supermercato, pagare la benzina e una visita medica.
- Per non mandare il conto corrente in rosso, smetti di usare il Bancomat e tiri fuori la carta di credito, dicendoti: “Tanto questo passa il 15 del mese prossimo, quando sarà già arrivato il nuovo stipendio”.
- A fine mese hai accumulato altri 1.100€ sulla carta di credito.
- Il 15 del mese successivo il ciclo si ripete identico, tenendoti in ostaggio.
Chi vive nel Float Trap non paga un euro di interessi bancari e ha una reputazione creditizia impeccabile in CRIF, ma vive costantemente indietro di un mese. Se per qualsiasi motivo un imprevisto reale bussa alla porta, l’intero castello di carte trema.
Come uscire dalla trappola del 15 del mese (senza tagliare la carta con le forbici)
La carta di credito a saldo non è il demonio: è uno strumento eccellente per bloccare la cauzione di un’auto a noleggio, prenotare un albergo o tutelarsi sugli acquisti online. Il segreto non è abolirla, ma sterilizzare il suo sfasamento temporale con un protocollo in 3 passi.
Passo 1: La Regola del Disaccoppiamento Zero (Spendere = Scalare Oggi)
Smetti di trattare la carta di credito come denaro futuro. Dal punto di vista del tuo budget, una spesa fatta con carta di credito a saldo deve essere sottratta dalla tua disponibilità nello stesso minuto in cui strisci sul POS.
In Saveist, questo avviene in due secondi grazie allo Smart Input: mentre riponi lo scontrino della cena, digiti Cena pizzeria 38€ #Svago @CartaCredito. L’app scala immediatamente quei 38€ sia dal tuo budget mensile di categoria sia dalla proiezione del tuo saldo futuro. L’illusione ottica muore sul nascere.
Passo 2: Il Metodo del “Cuscinetto di Rientro” (Per chi è già nel circolo vizioso)
Se oggi ti trovi già incastrato nella ruota del criceto (usi la carta dal 16 al 30 perché l’addebito del 15 ti lascia a secco), non provare a uscirne di colpo in un solo mese stringendo la cinghia all’inverosimile: falliresti per frustrazione. Applica il rientro graduale in 3 mesi:
- Mese 1: Fissa un tetto massimo di utilizzo della carta inferiore di 250€ rispetto all’estratto conto del mese precedente (es. da 1.000€ a 750€), coprendo la differenza con il tuo fondo emergenza o riducendo temporaneamente il solo superfluo.
- Mese 2: Riduci il tetto di altri 250€ (portandolo a 500€) e usa la carta di debito per tutte le spese alimentari e correnti.
- Mese 3: Azzera il ricorso alla carta per la sopravvivenza di fine mese. Da questo momento in poi, ogni euro speso con la carta di credito sarà coperto da denaro già presente e libero sul tuo conto corrente oggi, non dallo stipendio del mese prossimo.
Passo 3: Governare il 15 del mese con il Saldo Predittivo
Invece di subire l’addebito del 15 come un agguato nel buio, rendilo visibile con 30 giorni di anticipo:
- Nella sezione Patrimonio e Conti di Saveist, tieni separata la vista del conto corrente principale dalle passività della carta.
- Imposta l’addebito carta come movimento ricorrente o scadenza programmata al giorno 15 del mese.
- Osserva il grafico dell’Andamento del Saldo Predittivo: vedrai la curva scendere esattamente in corrispondenza del giorno 15 prima ancora che il mese inizi. Saprai fin dal 1° del mese qual è il tuo vero punto di minimo e quanto margine reale hai per fare acquisti in totale pace mentale.
Domande Frequenti (FAQ)
Perché la carta di credito a saldo crea ansia da liquidità a metà mese?
La carta a saldo sposta l’addebito delle spese di 30-45 giorni nel futuro. Per un mese intero il saldo del conto corrente appare gonfio e capiente, inducendo a spendere liberamente. Quando il giorno 10 o 15 arriva la maxi-rata a saldo unico, la cassa disponibile subisce un taglio improvviso che lascia il conto in affanno fino allo stipendio successivo.
Qual è la differenza tra carta di credito a saldo e carta revolving?
La carta revolving rateizza il debito applicando tassi di interesse elevati (TAN/TAEG spesso oltre il 15-20%). La carta a saldo non applica interessi se l’intero importo speso viene saldato in un’unica soluzione il mese successivo; tuttavia, pur evitando gli interessi, amplifica il rischio di liquidità negativa a causa del ritardo percettivo della spesa (Credit Card Float).
Come gestire la carta di credito per non farsi cogliere impreparati dall’addebito?
Applica la regola del disaccoppiamento contabile zero: registra ogni spesa effettuata con la carta nello stesso giorno in cui strisci (tramite Smart Input), trattando l’importo come già uscito dalla cassa. In questo modo il saldo predittivo calcola la tua liquidità reale al netto degli addebiti del giorno 15 ed evita l’illusione di avere denaro disponibile.
Conviene usare la carta di debito (Bancomat) invece della carta di credito a saldo?
Per le spese quotidiane (spesa alimentare, benzina, bar, bollette), la carta di debito è psicologicamente superiore perché addebita l’importo in tempo reale, offrendo un feedback immediato sul saldo. La carta di credito a saldo resta preziosa per viaggi, cauzioni di noleggio auto e acquisti online, purché ogni spesa sia già coperta da liquidità accantonata sul conto corrente.