In sintesi (TL;DR):
Gestire le entrate irregolari da freelance richiede di separare l’attività professionale dalla vita personale: smetti di spendere direttamente dai compensi incassati. Trattati come un dipendente della tua attività, accantona subito il 25-30% per le imposte in un conto dedicato e versati un importo mensile fisso e costante (stipendio) tramite bonifico o giroconto programmato. L’eccedenza dei mesi floridi alimenta il conto cuscinetto, azzerando il panico nei mesi a fatturato zero.
C’è una sensazione che ogni freelance o titolare di partita IVA in Italia conosce fin troppo bene: l’illusione del mese record.
È metà marzo. Arrivano contemporaneamente i bonifici di due grossi progetti consegnati a inizio anno. Apri l’app della banca e vedi una cifra a quattro o cinque cifre che non si vedeva da mesi: 5.400 euro.
Per circa quarantotto ore ti senti invincibile. Il tuo cervello abbassa istintivamente le difese: ti concedi quella cena al ristorante gourmet, compri il monitor nuovo per la postazione di lavoro, prenoti il weekend fuori porta senza pensarci due volte. “Finalmente inizio a guadagnare bene”, ti dici.
Poi arriva maggio. Un cliente ritarda il pagamento della fattura di quaranta giorni, un altro progetto slitta a settembre e sul conto entrano appena 450 euro. A metà giugno il commercialista ti invia il prospetto dell’F24 con il saldo dell’anno precedente e il primo acconto per l’anno in corso.
In un attimo, l’euforia di marzo si trasforma in una morsa d’angoscia allo stomaco:
- Come pago 2.800€ di tasse se sul conto ne sono rimasti 1.100?
- Perché continuo a lavorare dodici ore al giorno se poi non so mai quanti soldi posso spendere per me?
- Come faccio a programmare una vacanza se non so quanto incasserò tra due mesi?
Questa altalena emotiva ha un nome: il ciclo carestia-abbondanza. E l’errore che la alimenta non è quanto fatturi, ma il modo in cui gestisci la cassa.
Il “Saldo Bugiardo” del Freelance: l’errore del conto unico
Il principio cardine del Manifesto di Saveist recita che il saldo attuale in banca è un bugiardo. Per un professionista a partita IVA, questo principio non è solo vero: è vitale.
Quando un lavoratore dipendente riceve 1.600€ di stipendio netto, quella cifra è (al netto delle imposte già trattenute dal datore di lavoro) interamente spendibile.
Quando tu incassi una fattura da 2.000€, quel denaro non è affatto tuo:
- Circa 500€ - 600€ appartengono già all’Agenzia delle Entrate e all’INPS (o alla tua cassa di previdenza professionale).
- Circa 150€ - 200€ servono a coprire i costi operativi della tua attività (software, commercialista, connettività, formazione).
- Una quota deve servire a coprire i giorni di ferie, malattia o le settimane in cui non emetterai fatture.
Se utilizzi un solo conto corrente per incassare le fatture dei clienti e, dallo stesso identico conto, compri il pane al supermercato o paghi l’abbonamento a Netflix, stai commettendo un errore fatale: stai spendendo oggi i soldi che il tuo commercialista ti chiederà a novembre.
Il Metodo dei Tre Vasi: assumi te stesso come dipendente
La soluzione per spezzare l’ansia finanziaria non è lavorare di più, ma cambiare la struttura con cui muovi il denaro. Devi trasformarti psicologicamente da “freelance che spende a sensazione” ad azienda che assume se stessa e si paga uno stipendio garantito.
Il metodo si basa su tre compartimenti stagni:
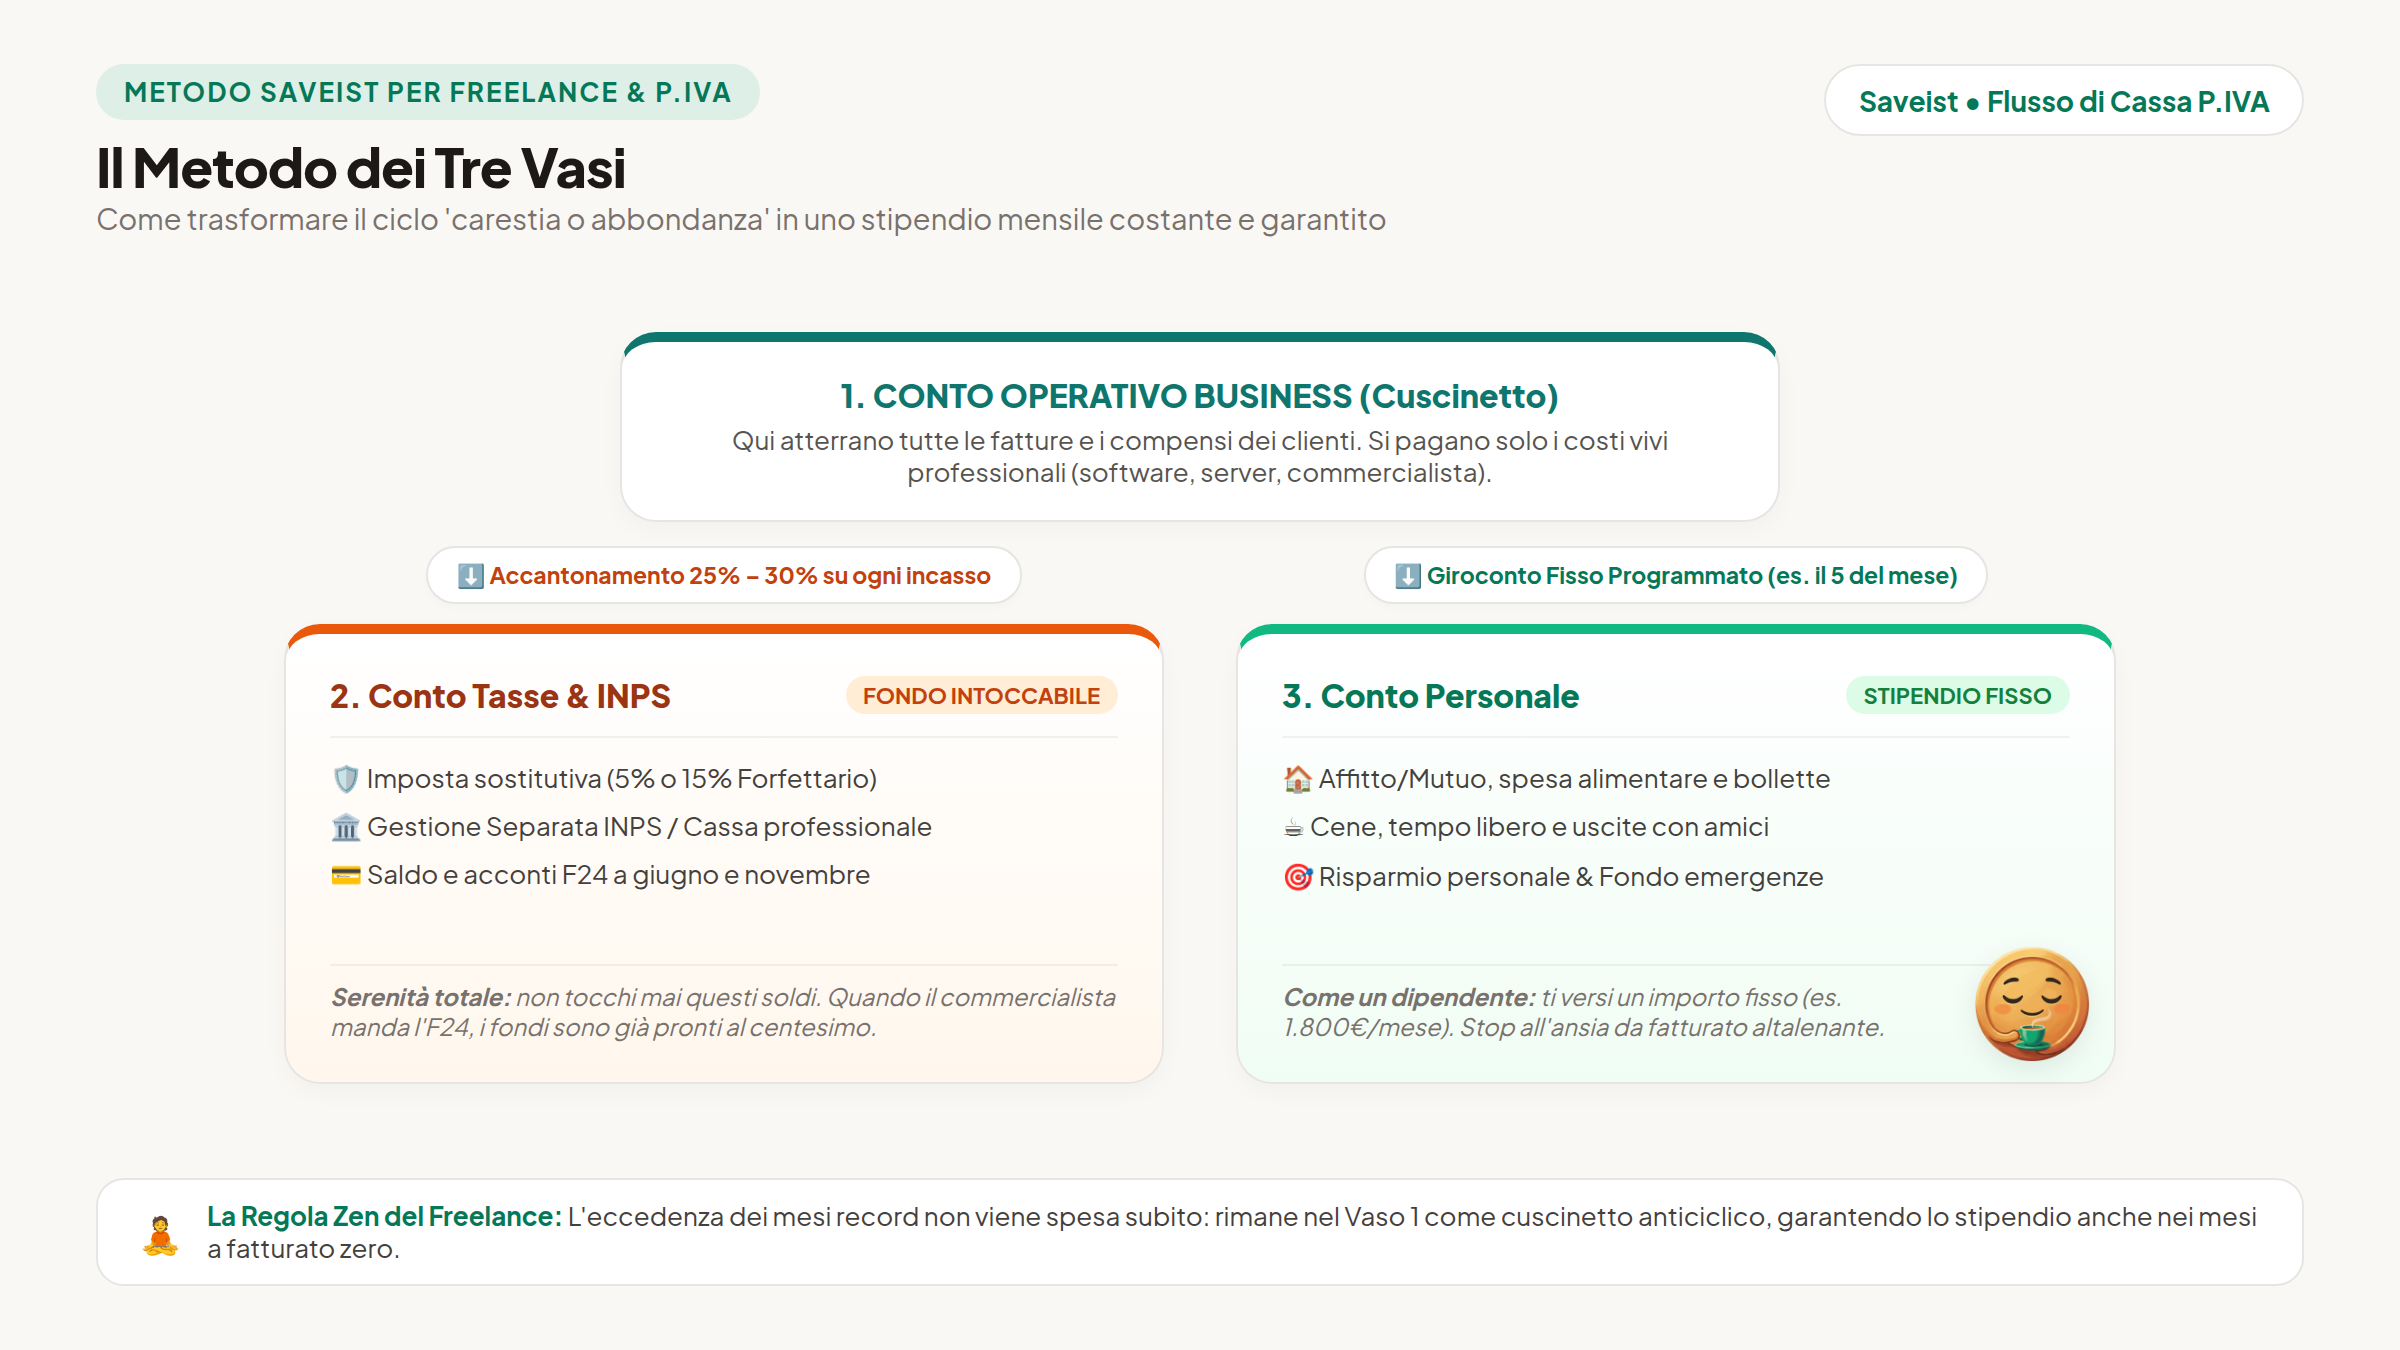
Vaso 1: Il Conto Operativo & Cuscinetto Cassa (Business)
È il conto associato al tuo IBAN professionale. Qui incassi le parcelle e paghi le spese vive dell’attività (tool, attrezzatura, hosting). Su questo conto non devi avere bancomat collegati al portafoglio della spesa quotidiana.
Vaso 2: Il Conto Tasse & Previdenza (Intoccabile)
Ogni volta che incassi un pagamento, prima ancora di festeggiare, trasferisci immediatamente tra il 25% e il 30% dell’importo su questo conto o sotto-conto dedicato. Se sei nel regime forfettario al 5% o 15% con gestione separata INPS, questa percentuale è un cuscinetto prudenziale perfetto che coprirà imposta sostitutiva, saldo e acconti senza farti mai battere ciglio quando arriva il modello F24.
Vaso 3: Il Conto Personale (La tua vita quotidiana)
È il conto su cui vivi, fai la spesa, paghi l’affitto o il mutuo di casa e ti concedi gli svaghi. Questo conto riceve denaro soltanto una volta al mese, attraverso un bonifico o giroconto programmato dal Vaso 1: il tuo stipendio.
Come Calcolare il Tuo “Stipendio di Equilibrio”
Per stabilire l’importo del tuo stipendio mensile non guardare quanto hai incassato nell’ultimo mese: guarda il tuo costo di vita personale reale.
- Calcola le tue spese personali essenziali (Needs): Affitto/mutuo, bollette personali, spesa alimentare, trasporti, assicurazioni. Ipotizziamo: 1.200€ al mese.
- Aggiungi una quota dignitosa per svago e risparmio personale: 400€ - 600€ al mese.
- Fissa la cifra di partenza: Nel nostro esempio, il tuo stipendio mensile sarà di 1.700€ netti.
A questo punto imposti una regola ferrea: il 5 di ogni mese, il Conto Business trasferisce esattamente 1.700€ sul tuo Conto Personale.
| Scenario Mese | Fatturato Netto Incassato | Accantonamento Tasse (28%) | Trasferimento Stipendio | Saldo Rimanente nel Cuscinetto Business |
|---|---|---|---|---|
| Gennaio (Basso) | 900€ | 252€ | 1.700€ | -$1.052€ (attinto dalla riserva precedente) |
| Febbraio (Normale) | 2.800€ | 784€ | 1.700€ | +$316€ |
| Marzo (Record) | 5.200€ | 1.456€ | 1.700€ | +$2.044€ (accumulato nel cuscinetto) |
| Aprile (Medio) | 2.500€ | 700€ | 1.700€ | +$100€ |
Nota cosa accade a marzo: anche se hai incassato 5.200€, sul tuo conto personale arrivano sempre e solo i tuoi 1.700€. L’eccedenza di 2.044€ non viene sperperata in acquisti impulsivi: resta nel cuscinetto del conto business.
Quando a maggio o ad agosto incasserai poco o nulla, il tuo conto personale riceverà comunque i suoi 1.700€ puntuali come un orologio svizzero. Il ciclo del panico è spezzato per sempre.
E con i soldi in più che avanzano nel Cuscinetto?
Dopo 6-12 mesi di applicazione rigorosa del metodo, il tuo conto cuscinetto business raggiungerà una capienza di sicurezza pari a 3-6 mensilità di stipendio e costi operativi.
Cosa fare del surplus eccedente?
- Nessuna abbuffata improvvisa: A fine anno o a luglio (dopo aver pagato le imposte con il Vaso Tasse), calcola l’utile netto reale eccedente la riserva di sicurezza.
- Distribuisciti un dividendo o bonus: Puoi versarti una “tredicesima” o un premio di produttività pianificato sul tuo conto personale da destinare a investimenti a lungo termine, a un viaggio importante o al fondo emergenza personale.
Come impostare il flusso su Saveist in 3 minuti
Saveist è progettato esattamente per supportare la visione multi-conto senza la complessità arida dei gestionali di contabilità:
- Configura i tuoi Conti: Nella sezione Patrimonio e Conti crea il tuo conto principale (es.
@BancaBusiness), il conto accantonamento (@FondoTasse) e il conto personale (@ContoPersonale). - Registra i Giroconti Automatici: Utilizza i Giroconti per spostare con un click le percentuali delle tasse dopo ogni incasso (
Giroconto 600€ @BancaBusiness > @FondoTasse). - Monitora il Saldo Predittivo: Con la proiezione dell’Andamento del Saldo, puoi impostare l’uscita ricorrente del tuo stipendio del 5 del mese: l’app ti mostrerà in anticipo la tenuta della tua cassa business fino a 6 mesi, avvisandoti proattivamente se il cuscinetto necessita di nuovi incassi prima ancora che si crei un problema.
Domande Frequenti (FAQ)
Quanto dovrei accantonare per le tasse se sono nel regime forfettario?
Se hai aperto la partita IVA da meno di 5 anni (imposta al 5%) con gestione separata INPS (circa 26%), è prudente accantonare tra il 24% e il 28% di ogni fattura incassata. Se sei oltre il quinto anno (imposta al 15%), porta l’accantonamento tra il 28% e il 32% per coprire sia l’imposta sostitutiva sia il carico contributivo e i successivi acconti.
Posso usare lo stesso conto bancario per le spese personali e la partita IVA?
Anche se per i liberi professionisti forfettari non c’è sempre un obbligo di legge stringente per un conto dedicato, mescolare entrate di lavoro e spese di vita quotidiana sullo stesso conto è il motivo principale per cui si perde il controllo finanziario. Aprire un secondo conto (anche a canone zero) dedicato all’attività è il miglior investimento per la propria salute mentale.
Cosa fare se nei primi mesi il cuscinetto non è sufficiente a coprire lo stipendio fisso?
All’inizio fissa uno “stipendio minimo di sopravvivenza” pari alle sole spese indifferibili personali. Tieni qualsiasi extra nel conto business finché non hai accumulato almeno 2 mensilità piene di cuscinetto. Solo a quel punto potrai alzare gradualmente l’importo dello stipendio mensile verso la cifra desiderata.
Perché il metodo dello stipendio fisso riduce l’ansia da prestazione lavorativa?
Perché disaccoppia il valore della tua giornata dalla singola vendita: sapendo che il tuo stipendio per il mese in corso e per quello successivo è già coperto e al sicuro sul conto cuscinetto, smetti di accettare clienti tossici o progetti sottopagati per disperazione, negoziando con molta più calma e autorevolezza.