In sintesi (TL;DR):
Quando i partner hanno stipendi diversi, dividere le spese al 50/50 è una formula ingiusta che impoverisce chi guadagna meno e genera risentimento silenzioso. La soluzione equilibrata è il metodo proporzionale al reddito netto, gestito tramite il sistema dei 3 conti (Tuo, Mio, Nostro): un conto congiunto per le spese di casa e due conti individuali per mantenere piena libertà, autonomia personale e serenità sul saldo predittivo.
C’è un momento preciso nella vita di quasi tutte le coppie che iniziano a convivere in cui l’idillio dei primi tempi sbatte violentemente contro la realtà della cassa: il momento in cui arriva la prima bolletta trimestrale del gas o il conto dell’ipermercato con il detersivo per la lavatrice, i sacchetti dell’umido e le scatolette del gatto.
Spesso la reazione immediata è automatica, quasi riflessa: “Facciamo cinquanta e cinquanta, così è giusto”.
Sulla carta sembra la definizione perfetta di parità ed emancipazione. Ma cosa succede quando uno dei due partner guadagna 2.400€ netti al mese e l’altro ne guadagna 1.200€?
Succede che una spesa condivisa da 1.000€ al mese (500€ a testa) erode appena il 20% delle risorse di chi guadagna di più, lasciandogli un cuscinetto di 1.900€ per shopping, cene con gli amici e investimenti personali. Per chi ne guadagna 1.200€, invece, quegli stessi 500€ prosciugano oltre il 41% dello stipendio vitale, lasciandolo costantemente in affanno, con l’ansia di andare in rosso e l’imbarazzo di dover dire: “Io questo weekend fuori non me lo posso permettere”.
🪙 Il promemoria della Zen Coin:
“Parità non significa dividere una pizza a metà se uno dei due ha già mangiato e l’altro è a digiuno. In una coppia sana, l’equità significa che entrambi respirate alla stessa frequenza: contribuire in proporzione a ciò che si guadagna permette a chi guadagna meno di avere il proprio cuscinetto di risparmio e a chi guadagna di più di costruire il futuro comune senza sensi di colpa. Guardiamo i numeri insieme con distensione.”
Il denaro non è solo contabilità: è potere, autonomia e sicurezza emotiva. In questa guida vediamo perché il 50/50 rigido rischia di avvelenare la relazione e come impostare una gestione finanziaria di coppia equa, trasparente e senza litigi.
La Trappola Psicologica del 50/50 Rigido
Negli studi di psicologia relazionale, i conflitti legati al denaro figurano costantemente tra le prime cause di rottura nelle convivenze e nei matrimoni. Raramente si litiga per la cifra in sé; si litiga per il significato emotivo attribuito a quella cifra:
- Il senso di soffocamento di chi guadagna meno: Chi ha l’entrata più bassa si trova costretto a tenere uno stile di vita imposto dal potere d’acquisto del partner più facoltoso (un affitto più caro, una spesa bio più costosa, vacanze in hotel migliori), finendo per esaurire ogni riserva di risparmio personale.
- Il risentimento invisibile: Chi guadagna meno inizia a sentirsi un “ospite” o un freno alle ambizioni dell’altro; chi guadagna di più può iniziare a percepire inconsciamente di farsi carico della maggior parte dei “piaceri” della coppia, maturando un senso di frustrazione non verbalizzato.
- La perdita di dignità e autonomia: Dover “chiedere il permesso” o giustificare l’acquisto di un paio di scarpe o di un videogioco perché i soldi personali sono finiti nelle bollette condivise mina alla base l’autostima di qualsiasi adulto.
Il Metodo Proporzionale: La Matematica dell’Equità
L’alternativa matura e collaudata al 50/50 è il Metodo di Contribuzione Proporzionale al Reddito.
Invece di dividere il totale a metà, ciascun partner contribuisce alle uscite comuni in proporzione percentuale al proprio peso sul reddito totale della coppia. In questo modo, entrambi sostengono lo stesso identico sforzo percentuale.
La Formula Semplice
- Percentuale Partner A = (Reddito Netto Partner A / Reddito Totale Netto di Coppia) × 100
- Percentuale Partner B = (Reddito Netto Partner B / Reddito Totale Netto di Coppia) × 100
Tabella Comparativa Reale: 50/50 vs Metodo Proporzionale su 3 Scenari di Coppia
Vediamo la differenza tangibile su tre situazioni tipiche del costo della vita in Italia:
| Scenario di Coppia & Spese | Metodo 50/50 Rigido (Quota & Impatto) | Metodo Proporzionale (Quota & Quota %) | Risparmio Mensile per Chi Guadagna Meno | Serenità di Cassa Restante |
|---|---|---|---|---|
| 1. Giovani / Affitto in Provincia • Partner A: 1.800€ netti • Partner B: 1.200€ netti • Totale: 3.000€ | Spese Comuni: 1.200€ • A: 600€ (33,3% del netto) • B: 600€ (50,0% del netto) | Spese Comuni: 1.200€ • A (60%): 720,00 € (40% netto) • B (40%): 480,00 € (40% netto) | + 120,00 € / mese (1.440€ l’anno) | Il Partner B recupera 120€ al mese per alimentare il proprio fondo di emergenza anziché restare a secco il 20 del mese. |
| 2. Coppia Mediana / Casa & Bollette • Partner A: 2.200€ netti • Partner B: 1.400€ netti • Totale: 3.600€ | Spese Comuni: 1.500€ • A: 750€ (34,1% del netto) • B: 750€ (53,6% del netto) | Spese Comuni: 1.500€ • A (61,1%): 916,50 € (41,7% netto) • B (38,9%): 583,50 € (41,7% netto) | + 166,50 € / mese (1.998€ l’anno) | Entrambi i partner destinano esattamente il 41,7% dello stipendio alla casa, lasciando spazio per la regola 50-30-20. |
| 3. Forte Disparità / Monoreddito Parziale • Partner A: 2.800€ netti • Partner B: 1.100€ netti (part-time) • Totale: 3.900€ | Spese Comuni: 1.600€ • A: 800€ (28,6% del netto) • B: 800€ (72,7% del netto!) | Spese Comuni: 1.600€ • A (71,8%): 1.148,80 € (41,0% netto) • B (28,2%): 451,20 € (41,0% netto) | + 348,80 € / mese (4.185€ l’anno) | Nel 50/50 il Partner B verrebbe strangolato (rimarrebbero solo 300€). Col proporzionale mantiene 648€ per sé e per le spese personali. |
💡 La regola del respiro condiviso:
Guardando la colonna del metodo proporzionale, si nota un dettaglio fondamentale: la pressione percentuale sul reddito è identica per entrambi. Chi guadagna 1.800€ e chi ne guadagna 1.200€ versa esattamente il 40% del proprio stipendio nel fondo comune, senza che nessuno debba sentirsi un peso o sacrificare la propria indipendenza.
L’Architettura Perfetta: Il Sistema dei Tre Conti (Tuo, Mio, Nostro)
Sapere quanto versare è solo metà della soluzione; la seconda metà è dove far circolare i soldi.
Mescolare tutti i guadagni in un unico calderone indistinto è il modo più rapido per trasformare ogni scontrino in un processo di piazza (“Perché hai speso 80€ dal parrucchiere con il conto di casa?”). Al contrario, tenere tutto separato e fare mille bonifici di rimborso con Satispay o PayPal per ogni singola pizza genera una contabilità ossessiva e stancante.
La soluzione più solida è l’architettura a Tre Conti:
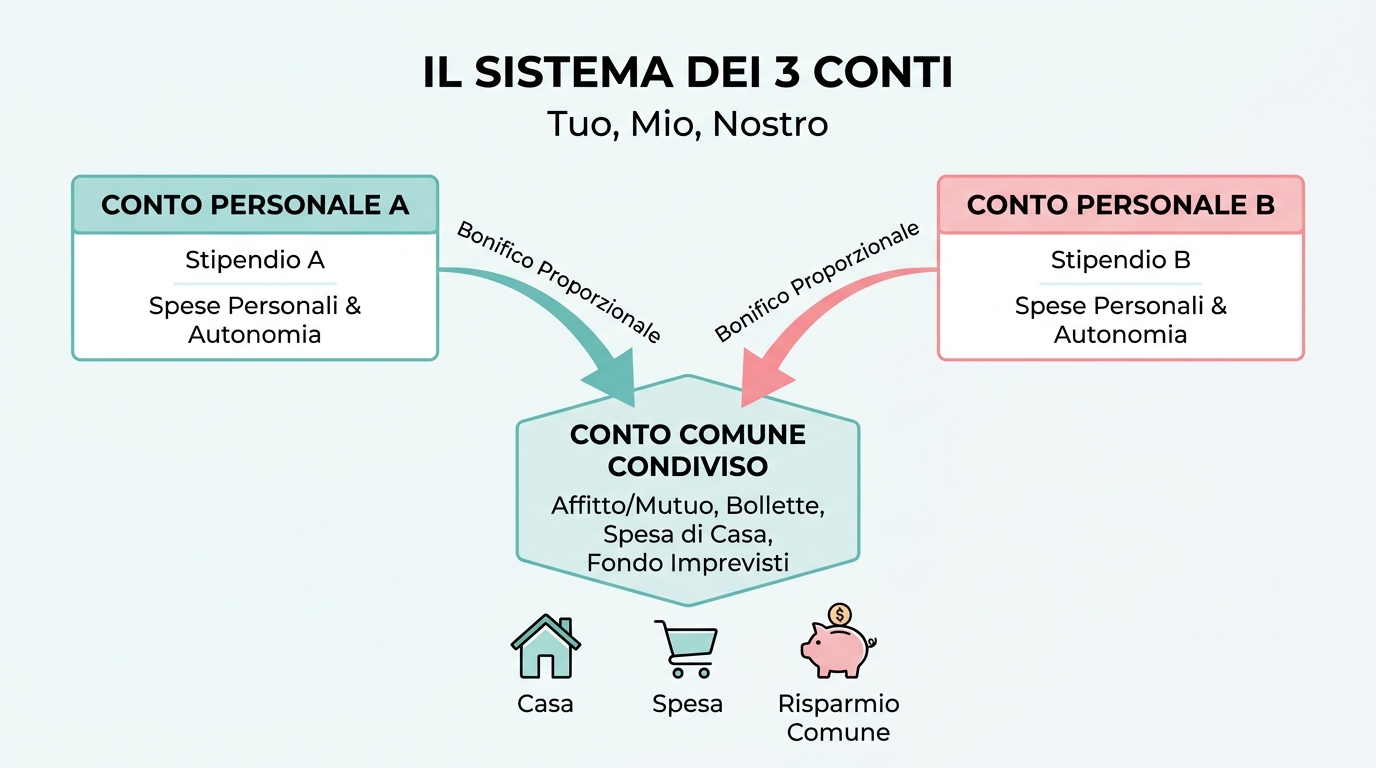
- Conto Personale Partner A: Riceve lo stipendio di A. Da qui A paga le proprie spese individuali esclusive (la propria rata dell’auto, i propri vestiti, i propri vizi) e costruisce il proprio fondo di emergenza o i propri investimenti.
- Conto Personale Partner B: Riceve lo stipendio di B, con la medesima indipendenza e totale privacy.
- Conto Condiviso (Nostro): Viene alimentato a inizio mese da entrambi con un bonifico automatico corrispondente alla propria quota proporzionale. Da questo conto partono tutti gli addebiti diretti (SDD per luce, gas, affitto o rata del mutuo) e le spese del carrello della spesa tramite due carte di debito collegate.
🧘 Autonomia a zero sensi di colpa:
Se vuoi comprare un gadget tecnologico o fare un weekend con gli amici senza il partner, paghi dal tuo conto personale. L’altro partner non deve sentirsi toccato nelle finanze domestiche, esattamente come insegniamo nel metodo del conto svago.
Dal Saldo Statico al Saldo Predittivo di Coppia
Anche con tre conti ben impostati, c’è un’insidia che manda in crisi molte convivenze: le spese cicliche non mensili.
Un conto comune che a metà ottobre mostra 600€ di saldo può sembrare in salute. Ma se a novembre scadono la revisione della caldaia (120€) e la quota trimestrale del condominio (400€), quel saldo svanisce all’improvviso, costringendo i partner a “integrazioni straordinarie” improvvisate che riaccendono lo stress.
È qui che entra in gioco il valore di Saveist:
- Pianificare i Movimenti Ricorrenti: Invece di subire le scadenze come imprevisti, inserisci in Saveist le uscite cicliche con data futura tramite i movimenti ricorrenti. L’assicurazione casa da 360€ l’anno viene spalmata mentalmente come 30€ al mese nel budget comune.
- Consultare l’Andamento del Saldo: Con la funzione andamento del saldo, la coppia non guarda mai la cifra statica presente sul conto oggi, ma la curva di cassa prevista nei successivi 3 mesi, sapendo in anticipo se la quota mensile versata è sufficiente o se occorre un piccolo aggiustamento.
- Budget di Categoria Condivisi: Con i budget per categoria, potete concordare all’inizio dell’anno un tetto massimo per “Spesa Alimentare” o “Uscite di Coppia”, monitorando lo stato di avanzamento senza bisogno di controllarsi a vicenda e senza condividere le credenziali bancarie.
4 Regole d’Oro per la Pace Finanziaria
- Istituite il “Money Date” mensile: Una serata al mese di 20 minuti, sul divano con una tisana o un bicchiere di vino, per guardare insieme la curva di Saveist, verificare che le spese siano in linea e pianificare le prossime vacanze senza ansia.
- La Spesa Personale è Insindacabile: Ciò che resta sui conti individuali appartiene al singolo partner. Nessuno deve mai permettersi di commentare come l’altro sceglie di spendere i propri soldi personali puliti da ogni obbligo comune.
- Ricalcolate le percentuali quando le cose cambiano: Se uno dei due riceve una promozione o affronta un periodo di cassa integrazione, le percentuali di contribuzione vanno aggiornate serenamente senza rancore. La flessibilità è amorevolezza operativa.
- Proteggete il futuro di chi fa lavoro non retribuito: Se in futuro uno dei due partner riduce l’orario di lavoro per prendersi cura dei figli o della casa (vedi la nostra guida su quanto costa davvero un figlio nel primo anno e come organizzare il budget famiglia), quel contributo ha un enorme valore economico reale: il metodo proporzionale o un compenso di compensazione deve tutelare la capacità di risparmio di chi sacrifica la propria carriera.
🪙 Il saluto della Zen Coin:
“Non c’è niente di meno romantico del litigare a fine mese per lo scontrino del supermercato. Il denaro in una coppia non serve a misurare chi vale di più, ma a proteggere lo spazio in cui amarsi con il cuore sereno. Definite le percentuali una volta sola, lasciate lavorare i bonifici automatici e tornate a godervi la vita insieme.”
Domande Frequenti (FAQ)
Conviene aprire un conto cointestato per la convivenza se non siamo sposati?
Sì, aprire un conto cointestato dedicato esclusivamente alle spese di gestione della casa (affitto o mutuo, utenze, spesa alimentare) è la scelta più pratica e ordinata. L’importante è non trasformarlo nel conto unico dove confluiscono tutti i risparmi personali, mantenendo sempre attivi i rispettivi conti correnti individuali.
Come gestire le spese se uno dei due partner è disoccupato o studente?
Se uno dei due non ha entrate, il metodo proporzionale al 100% ricade temporaneamente sul partner percettore di reddito. In questo caso è cruciale stabilire insieme una quota mensile fissa di denaro personale per il partner privo di entrate, garantendogli autonomia per le necessità quotidiane senza costringerlo a chiedere l’elemosina per ogni caffè.
Chi paga i mobili o i grandi elettrodomestici in una casa in affitto?
Per beni durevoli che non si consumano con l’uso quotidiano (come un divano, un frigorifero o una smart TV), è consigliabile decidere chi è il proprietario legale del bene al momento dell’acquisto (pagandolo integralmente), oppure stabilire per iscritto che in caso di separazione futura uno dei due riscatterà la quota dell’altro al valore residuo di mercato.
Come dividere le spese delle vacanze di coppia con stipendi diversi?
Anche per le vacanze è consigliabile applicare il metodo proporzionale, oppure stabilire che chi guadagna di più si fa carico degli extra opzionali di maggior costo (es. la scelta di un hotel di categoria superiore o i voli), lasciando che le spese vive ordinarie (cene, ingressi, carburante) siano ripartite secondo la percentuale abituale del budget comune.