Sabato pomeriggio in centro. Sei davanti alla vetrina di una libreria o nel tuo negozio preferito. Tieni in mano quel paio di scarpe comode che guardi da mesi o un libro illustrato che desideri sfogliare con calma la domenica mattina. Il cartellino segna 65 euro.
Hai lavorato ventidue giorni questo mese. Hai fatto straordinari, gestito urgenze, sopportato il traffico e mandato giù rospi in ufficio. Te lo meriteresti.
Eppure, nell’esatto istante in cui allunghi la mano verso la carta di credito, accade qualcosa di viscerale: un piccolo nodo alla gola, una contrazione sorda allo stomaco e una vocina interna che sussurra implacabile:
“Ma ti serve davvero? Non faresti meglio a tenerli sul conto? E se la settimana prossima si rompe la lavatrice? E se la bolletta del riscaldamento è più alta del previsto?”.
Riponi l’oggetto sullo scaffale con un sorriso amaro. Esci dal negozio con una vaga sensazione di privazione, ma ti ripeti che “sei stato responsabile”.
Poi torni a casa, apri il frigorifero e la sera finisci per ordinare d’impulso un sushi a domicilio da 35 euro sul divano per compensare la frustrazione della settimana. Il risultato? Hai speso comunque, ma con l’aggiunta di un profondo senso di colpa e senza aver ottenuto ciò che desideravi davvero.
Questa paralisi decisionale ha una radice chiara: il trauma del conto unico. E c’è una soluzione architetturale, semplice e liberatoria, per risolverla definitivamente: il Metodo del Conto Svago.
In sintesi (TL;DR):
Spendere per sé senza colpa richiede di separare fisicamente i soldi delle spese fisse da quelli dedicati al piacere personale. Con il Metodo del Conto Svago, versi un importo fisso mensile (10-15% dello stipendio) su una carta o conto dedicato tramite giroconto automatico: quei soldi sono psicologicamente “già spesi” per il tuo benessere, liberandoti dall’ansia decisionale.
Perché spendere per sé provoca senso di colpa: l’illusione del conto unico
La maggior parte delle persone gestisce la propria vita economica appoggiando l’intera esistenza su un unico conto corrente. Su quel conto:
- Viene accreditato lo stipendio;
- Vengono addebitate le rate del mutuo o l’affitto;
- Passano le bollette, la spesa al supermercato, l’assicurazione e il bollo auto;
- Dovrebbero (in teoria) avanzare i risparmi per il futuro;
- E da quello stesso conto si attinge quando si prende un caffè al bar o si compra un profumo.
Questo assetto trasforma il tuo cervello in un tribunale permanente.
Ogni volta che spendi 40 euro per una cena o 80 euro per un hobby, la tua mente non sta valutando quell’acquisto isolatamente. Sta compiendo un’operazione di confronto sleale: mette sullo stesso piatto della bilancia la tua gratificazione personale contro la sicurezza economica primaria del tuo nucleo familiare.
Nel tuo cervello primitivo, comprare quel vestito o quel biglietto per il concerto equivale letteralmente a togliere fondi alla rata dell’affitto o alla spesa alimentare. È questa sovrapposizione concettuale a generare il senso di colpa: non stai spendendo troppo in assoluto, stai spendendo da un contenitore che non ha confini protetti.
Il “Saldo Attuale” è un generatore di ansia decisionale
Come diciamo sempre nel Manifesto di Saveist: il saldo che vedi aprendo l’app bancaria è un bugiardo matricolato.
Se hai 2.400 euro sul conto corrente primario e ne spendi 70 per una cena fuori, non puoi sapere con certezza matematica se quei 70 euro appartengono alla quota spendibile o se stanno intaccando la bolletta del gas che scadrà tra diciotto giorni.
Questa incertezza alimenta il fenomeno della fatica decisionale (decision fatigue):
- Chi ha una naturale propensione all’ansia finanziaria (la persona che Saveist definisce The Overwhelmed Planner) finisce per vietarsi qualsiasi piacere personale, vivendo in un’austerità forzata e frustrante;
- Poi, inevitabilmente, l’eccesso di privazione genera un effetto elastico: si cede a spese impulsive non pianificate, alimentando un circolo vizioso di rimorso e autoflagellazione.
Il problema non è la tua forza di volontà. Il problema è l’architettura dei tuoi conti.
L’anatomia del Metodo: separare per liberare
Il Metodo del Conto Svago si basa su un principio cardine dell’economia comportamentale studiato dal premio Nobel Richard Thaler: la contabilità mentale (Mental Accounting). Gli esseri umani non attribuiscono lo stesso valore emotivo al denaro a seconda di dove esso è allocato e di quale scopo gli viene assegnato.
Invece di pretendere di disciplinare le tue emozioni attraverso la forza di volontà quotidiana, cambiamo la struttura fisica del flusso di cassa.
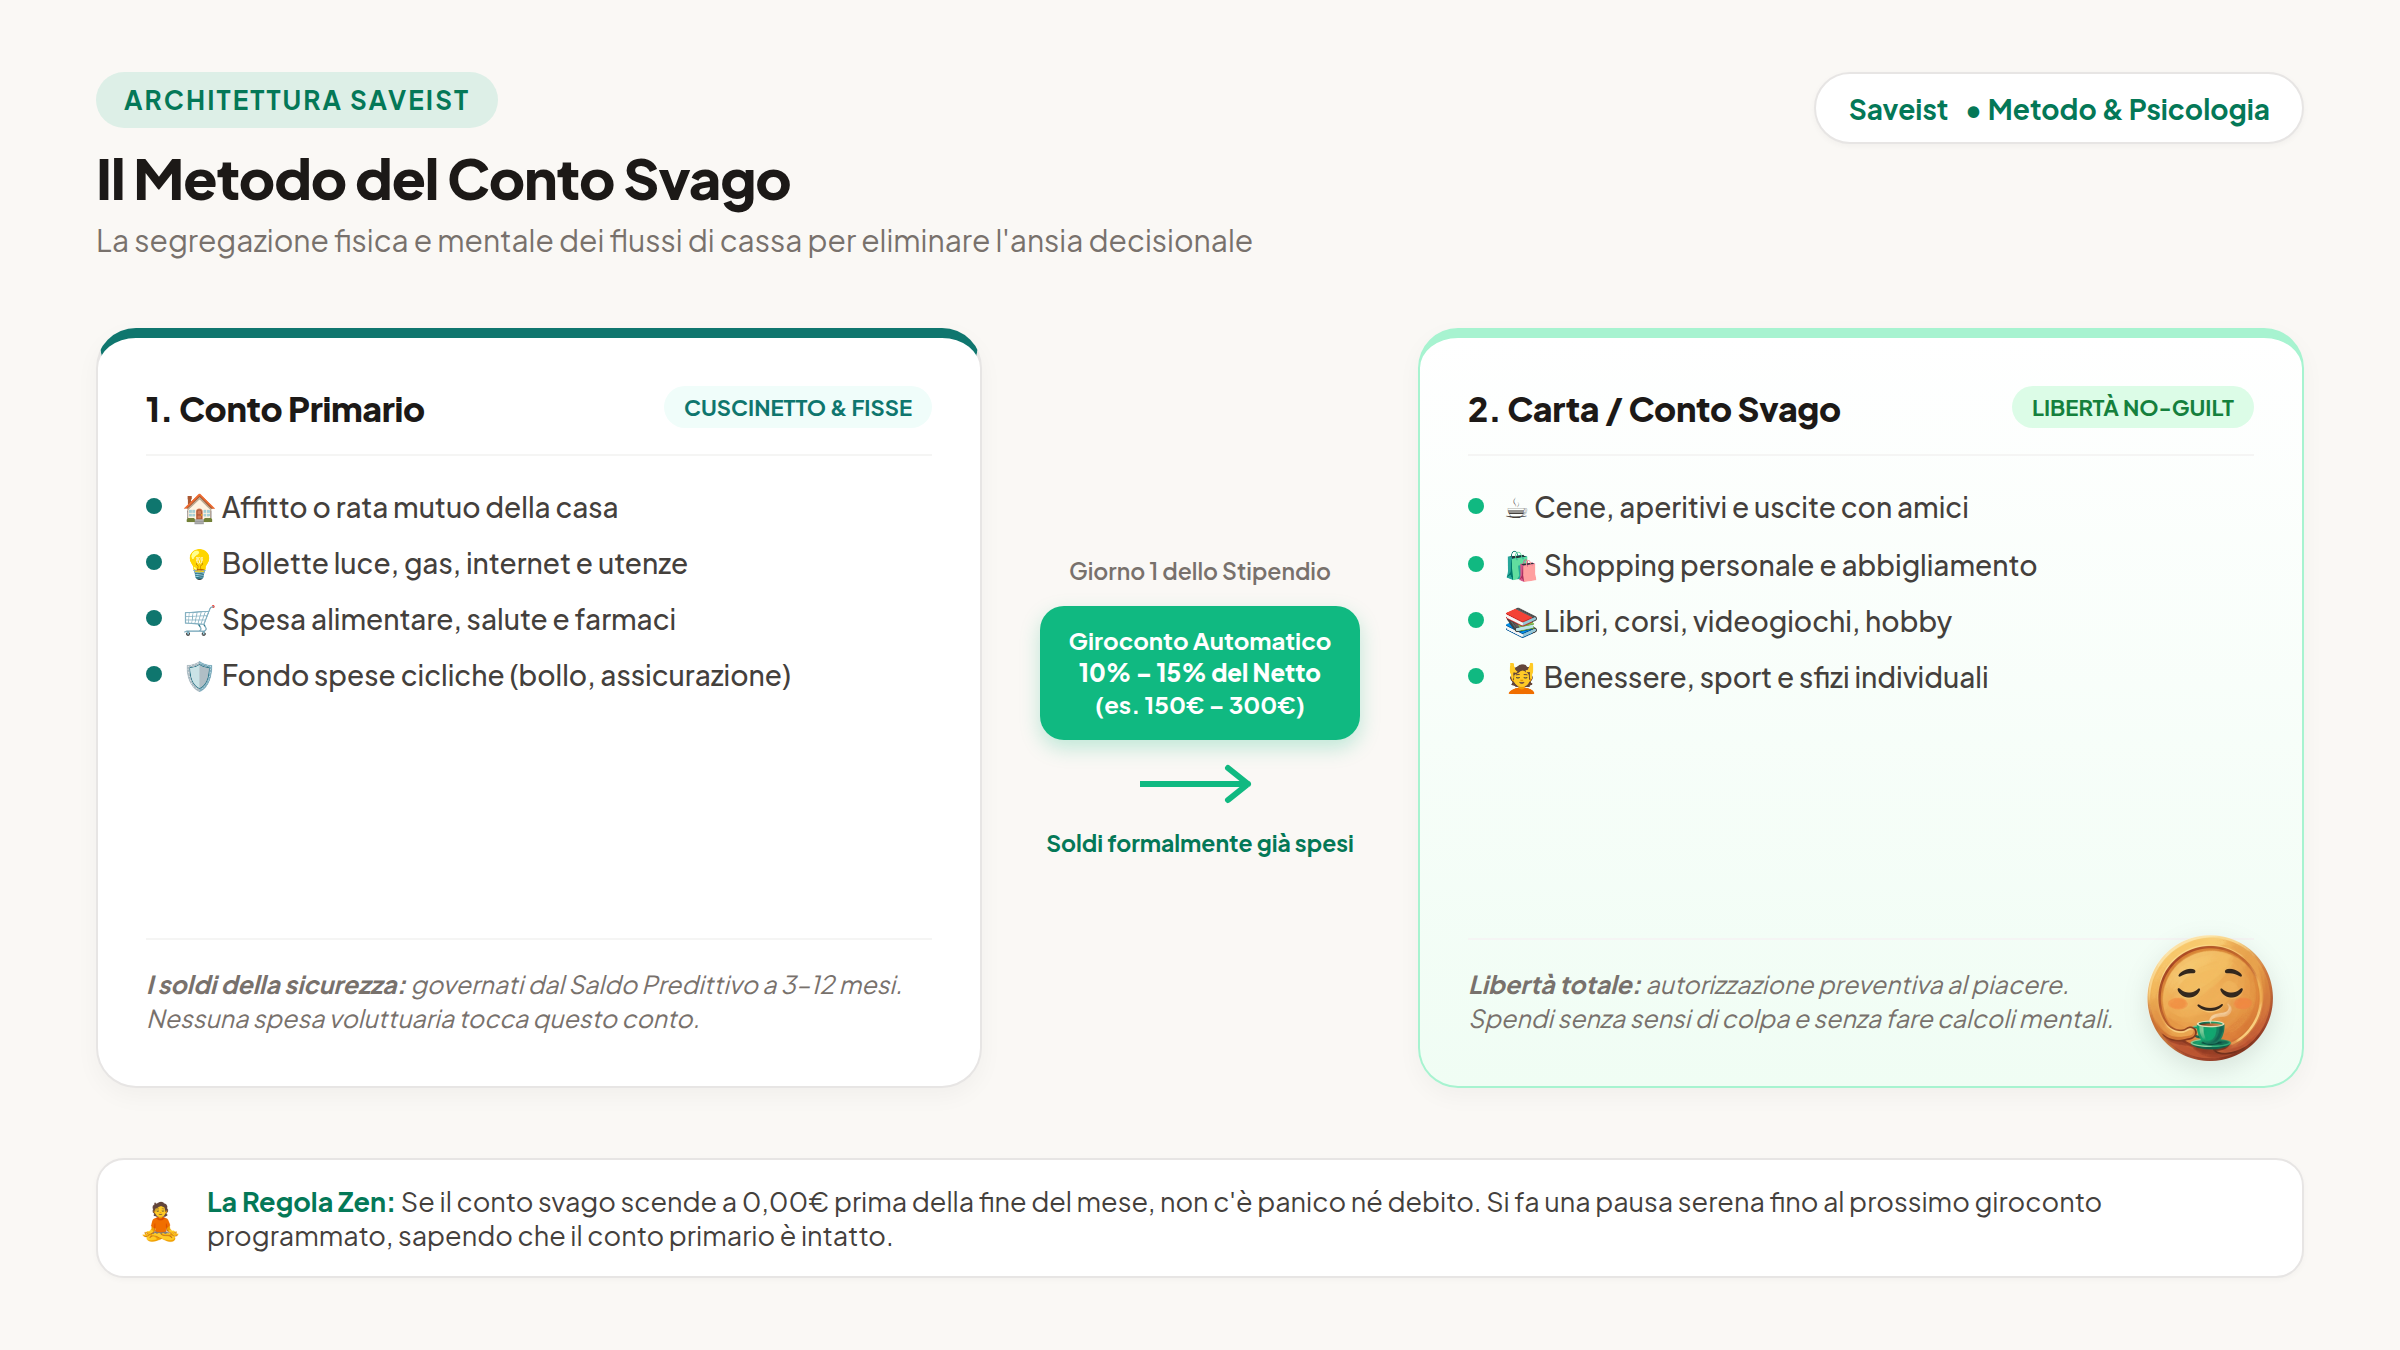
Passo 1: Definisci la tua quota di libertà (senza moralismi)
Stabilisci una percentuale sostenibile del tuo reddito netto mensile da dedicare esclusivamente a te stesso.
- Nella maggior parte dei contesti italiani (con stipendi mediani compresi tra 1.400€ e 1.900€), una quota realistica si colloca tra il 10% e il 15% del netto (circa 150€ – 250€ al mese).
- Non conta quanto sia grande la cifra: conta la sacralità del suo confine. Anche 80 euro al mese su un conto svago dedicato hanno un potere terapeutico immenso rispetto a 500 euro dispersi nel calderone indifferenziato del conto principale.
Passo 2: Il Giroconto Automatico del “Giorno 1”
Il giorno stesso in cui ricevi lo stipendio (o il giorno successivo), un giroconto automatico programmato trasferisce la tua quota di libertà dal conto primario a un secondo conto o a una carta prepagata dedicata (es. Revolut, Hype, Tinaba o una prepagata del tuo istituto).
Passo 3: La metamorfosi psicologica dei “Soldi Già Spesi”
Ecco dove avviene la magia: non appena il bonifico atterra sul conto svago, quei soldi sono considerati formalmente e contabilmente già spesi dal tuo bilancio complessivo.
Il conto primario è già stato “ripulito”: quello che resta su di esso serve per pagare le bollette, la spesa, le rate e alimentare il fondo per le spese cicliche.
Quando usi la carta svago:
- Non stai rubando soldi al tuo futuro;
- Non stai compromettendo la rata del mutuo;
- Non devi fare calcoli mentali sul saldo predittivo.
- Se compri un paio di scarpe, una cena stellata o dieci caffè speciali, quella spesa ha già ricevuto l’approvazione preliminare del tuo piano finanziario.
La Regola d’Oro: Quando il Conto Svago tocca lo zero
Cosa succede se il 22 del mese il conto svago scende a 0,00 euro?
Succede una cosa straordinaria: non succede niente di grave.
Non sei in rosso, non devi pagare interessi di scoperto, non hai compromesso le spese della famiglia. Semplicemente, per gli ultimi otto giorni del mese la tua quota di svago discrezionale è esaurita.
Puoi guardare un film a casa, passeggiare al parco o leggere un libro sul divano. Senza panico, senza drammi e senza il senso di fallimento tipico dei bilanci rigidi. Sai con assoluta serenità che il primo del mese successivo il giroconto ricaricherà il tuo serbatoio di libertà.
Come configurare il Metodo su Saveist (In 3 passi)
Saveist è stata costruita attorno alla filosofia della calma economica. Ecco come implementare questo approccio in pochi minuti:
1. Registra i due conti nella sezione “I miei conti”
Nella barra laterale dell’app, clicca sul + accanto a I miei conti: crea il tuo Conto Principale (la roccaforte delle spese fisse e della liquidità predittiva) e aggiungi la tua carta o Conto Svago (es. @CartaSvago). Potrai monitorare l’evoluzione aggregata di entrambi i saldi in qualsiasi momento dalla schermata La mia situazione (Patrimonio e Conti).
2. Imposta il Giroconto Ricorrente
Nella sezione Movimenti Ricorrenti, programma un giroconto mensile con data fissa (es. il 27 del mese). Questo movimento apparirà automaticamente sul tuo Andamento del Saldo: vedrai con i tuoi occhi che anche proiettando il flusso a 6 mesi, quella quota per te stesso è perfettamente assorbibile e non crea alcun vuoto di liquidità.
3. Assegna il Budget per Categoria
Imposta un tetto per la categoria “Svago & Tempo Libero” nel modulo Budget per Categoria. Quando registri una spesa con lo Smart Input digitando ad esempio:"Cena sushi 42€ #Svago @CartaSvago"
Saveist aggiorna il contatore istantaneamente, lasciandoti la certezza distesa che tutto è sotto controllo.
Domande Frequenti (FAQ)
Quanti soldi destinare al conto svago ogni mese?
Una quota equilibrata per un bilancio personale sostenibile oscilla tra il 10% e il 15% del reddito netto mensile (circa 150€-250€ per uno stipendio medio italiano). Se hai debiti pregressi o devi ricostituire un fondo di emergenza, puoi iniziare anche con il 5% (50€-70€): il valore psicologico della segregazione dei fondi prescinde dall’importo assoluto.
Se a fine mese avanzano soldi sul conto svago, cosa devo fare?
Puoi lasciarli lì per accumulare un “tesoretto no-guilt” per un acquisto più impegnativo (come un weekend fuoriporta, un corso o un capo d’abbigliamento costoso) oppure puoi concederti un piccolo sfizio senza alcun obbligo di riversarli sul conto principale. Quei soldi sono tuoi ed erano già destinati alla tua serenità.
Serve aprire un conto corrente a pagamento per applicare il metodo?
Assolutamente no. Oggi esistono numerose carte conto o carte prepagate a canone zero (come Revolut, Hype o conti online gratuiti) che si attivano in cinque minuti da smartphone e possono essere ricaricate tramite bonifico o giroconto periodico senza alcun costo di gestione.
Qual è la differenza tra il Conto Svago e la regola 50/30/20?
La regola del 50/30/20 indica una ripartizione teorica (50% bisogni, 30% desideri, 20% risparmio), ma se tieni tutti i soldi sullo stesso conto l’ansia decisionale rimane intatta. Il Metodo del Conto Svago traduce quella teoria in un’architettura fisica: separando materialmente il denaro, elimina alla radice la fatica di decidere e il senso di colpa.