In sintesi (TL;DR):
Il Cash Stuffing (metodo delle buste) divide lo stipendio in contenitori dedicati per impedire di spendere oltre i limiti prefissati. In Italia, però, usare banconote fisiche espone a furti, esclude gli addebiti online e azzera le detrazioni IRPEF del 19%. Con il Cash Stuffing Digitale, mantieni il denaro al sicuro su un unico conto e crei buste virtuali per categoria con avvisi automatici all'80% della soglia.
Se hai aperto TikTok, Instagram o YouTube negli ultimi due anni, ti sarai sicuramente imbattuto in video ipnotici da milioni di visualizzazioni: mani curate che sfogliano eleganti raccoglitori ad anelli in ecopelle (i cosiddetti cash binder), contano fruscianti banconote da 20 e 50 euro appena prelevate al Bancomat e le infilano dentro bustine trasparenti con etichette calligrafiche: Spesa, Ristoranti, Benzina, Animali, Regali.
Si chiama Cash Stuffing — la versione contemporanea ed estetica del vecchio metodo delle buste usato dai nostri nonni quando la paga arrivava in contanti dentro la busta gialla.
Il motivo del suo ritorno trionfale tra i ventenni e i quarantenni è tutt’altro che nostalgico: è una ribellione sensoriale contro l’invisibilità dei pagamenti digitali. Quando avvicini lo smartphone al POS, non vedi nulla uscire dal portafoglio. Quando invece apri la busta “Cene fuori” al giorno 19 del mese e vedi che dentro è rimasta una sola banconota da 10 euro, il messaggio per il tuo cervello è cristallino, immediato e inappellabile.
Eppure, chiunque provi ad applicare il Cash Stuffing cartaceo nella vita reale italiana del 2026 si scontra, entro tre settimane, con un muro di scomodità, perdite fiscali e paradossi contabili.
Come conservare il 100% dell’efficacia psicologica delle buste eliminando del tutto la schiavitù delle banconote di carta?
🪙 Il promemoria della Zen Coin:
“Le buste di carta non funzionano perché sono fatte di cellulosa, ma perché disegnano un confine visibile attorno alle tue scelte. Non hai bisogno di tenere mille euro nascosti in un cassetto della camera da letto per sentirti al comando: ci basta dare un nome e una capienza serena a ogni categoria prima che il mese cominci. Mettiamo giù le buste e prendiamo un caffè.”
Perché il metodo delle buste funziona così bene sul nostro cervello
Prima di digitalizzare il metodo, dobbiamo capire perché funziona là dove tanti buoni propositi falliscono. Non si tratta di magia, ma dell’intersezione di due leggi fondamentali della neuroeconomia:
- La Contabilità Mentale (Mental Accounting): Come dimostrato dal Premio Nobel Richard Thaler, quando il denaro giace tutto insieme in un unico saldo bancario indistinto da 1.800€, il cervello soffre di un’illusione di abbondanza: ogni euro sembra contemporaneamente disponibile per la pizza, per le scarpe nuove e per la bolletta della luce. Separare i soldi in buste trasforma un calderone astratto in budget finiti e non comunicanti: non puoi “rubare” dalla busta della farmacia per pagare un aperitivo senza compiere un gesto fisico deliberato.
- Il Ripristino dell’Attrito Tangibile (Pain of Paying): Gli studi di Priya Raghubir e Joydeep Srivastava (“Monopoly Money: The Effect of Payment Coupling and Form on Spending Behavior”) hanno evidenziato che i pagamenti elettronici anestetizzano la percezione della perdita. Vedere fisicamente assottigliarsi lo spessore di una busta riattiva il feedback visivo in tempo reale, fermando gli acquisti d’impulso senza richiedere alcuno sforzo di volontà.
Nota importante: Non confondere il Cash Stuffing mensile con la 100 Envelope Challenge per risparmiare 5.050€. Mentre la sfida delle 100 buste è un gioco matematico temporaneo per accumulare un gruzzolo extra, il Cash Stuffing è un sistema operativo ricorrente per governare le spese ordinarie di tutti i mesi senza andare in affanno.
I 4 costi nascosti del Cash Stuffing fisico in Italia nel 2026
Se la psicologia delle buste è brillante, la sua esecuzione con banconote fisiche nell’Italia di oggi presenta quattro controindicazioni concrete che i video americani su TikTok non raccontano:
1. Perdi la detrazione IRPEF del 19% (Una tassa occulta sulla salute)
Dal 2020 in Italia (Legge di Bilancio L. 160/2019), la quasi totalità delle spese detraibili nel Modello 730 al 19% — visite mediche specialistiche, dentista, psicologo, spese veterinarie, corsi sportivi dei figli, abbonamenti ai mezzi pubblici e spese funebri o scolastiche — richiede obbligatoriamente il pagamento tracciabile (carta di debito, bonifico o wallet digitale), con le sole eccezioni di farmaci e prestazioni in strutture pubbliche o convenzionate SSN.
Se paghi 1.200€ all’anno tra dentista, oculista, veterinario e piscina dei ragazzi tirando fuori le banconote dalla busta “Salute & Famiglia”, stai bruciando 228,00 € netti di rimborso fiscale solo per il gusto di maneggiare la carta.
2. Spacca il tuo bilancio in due mondi che non si parlano
Nel 2026 oltre metà della vita economica scorre su binari invisibili: affitto o mutuo, addebiti diretti SDD di luce, gas e fibra, Telepass, rifornimento al self-service notturno, ricariche telefoniche, biglietti del treno e acquisti online. Chi fa Cash Stuffing cartaceo finisce per gestire metà stipendio nelle buste di plastica e l’altra metà sull’home banking, perdendo completamente la visione d’insieme e rischiando scoperti di conto quando scattano gli addebiti automatici o l’estratto conto della carta di credito il 15 del mese.
3. L’effetto “Monetine Vaganti” (Denomination Effect)
Finché prelevi banconote intere da 20€ o 50€ tutto fila liscio. Ma appena paghi 13,40€ al panificio con un pezzo da 20€, ricevi 6,60€ di monete pesanti. Nel giro di dieci giorni le monete escono dalle buste, finiscono in tasca, nel posacenere dell’auto o in fondo allo zaino, creando un buco contabile costante di 40–60€ al mese.
4. Rischi di sicurezza e zero remunerazione sulla liquidità
Prelevare 800€ o 1.200€ in contanti il giorno dello stipendio significa girare con mezzo mese di lavoro nello zaino e custodire migliaia di euro non assicurati in un cassetto di casa (soprattutto per le buste di accantonamento plurimensile). Inoltre, il contante fermo subisce in pieno l’erosione dell’inflazione senza maturare alcun interesse su conti remunerati o conti deposito per il tuo fondo di tranquillità in banca.
L’errore opposto: aprire 10 sottoconti o “salvadanai” bancari diversi
Quando ci si accorge che il contante è anacronistico, la tentazione più comune è cercare di ricreare le buste aprendo 8 o 10 sottoconti/spazi separati dentro una banca digitale o distribuendo i soldi su quattro carte prepagate diverse.
Sulla carta sembra geniale; nella pratica quotidiana si trasforma in un incubo micro-burocratico:
- Sei alla cassa del supermercato con la fila dietro, passi la carta e la transazione viene rifiutata perché i soldi erano rimasti nel sottoconto “Casa” anziché sul saldo principale.
- Passi i weekend a fare micro-giroconti da 14,50€ da uno spazio all’altro per coprire spese ibride (come uno scontrino dell’ipermercato che contiene sia cibo sia detersivi sia un regalo).
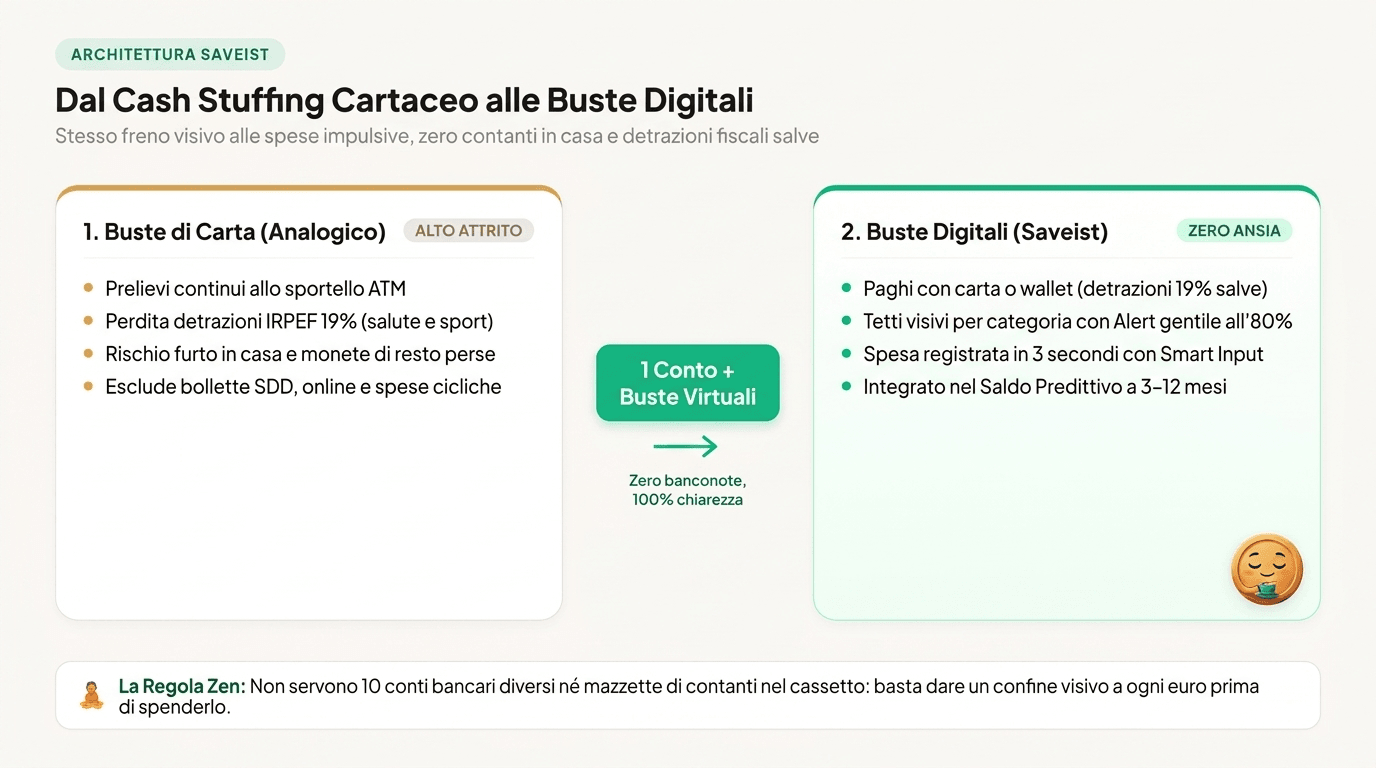
La verità è semplice: la tua banca deve custodire i soldi in sicurezza; le “buste” devono vivere in uno strato intelligente sopra il tuo conto.
Il Metodo del Cash Stuffing Digitale: 1 Conto + 4 Buste Virtuali
Per ottenere la massima serenità con il minimo attrito operativo, il Cash Stuffing Digitale separa la custodia fisica del denaro (che resta al sicuro sul tuo conto corrente abituale, più un eventuale Conto Svago dedicato o conto deposito per i risparmi) dalla divisione in buste, affidata ai Budget per Categoria di Saveist.
Invece di impazzire con 25 micro-buste impossibili da mantenere, raggruppa le tue uscite variabili nelle 4 Buste Virtuali Madri (lasciando che affitto, rate e utenze siano già governati automaticamente dai Movimenti Ricorrenti).
Ecco un esempio reale applicato a uno stipendio netto di 1.650,00 € al mese, ricalibrando in chiave operativa la regola 50-30-20:
| Strato del Bilancio | Tipologia in Saveist | Dotazione Mensile | Cosa Contiene & Come Funziona |
|---|---|---|---|
| Impegni Fissi Automatici | Movimenti Ricorrenti | 680,00 € | Affitto/mutuo (500€), luce/gas/fibra/SIM (150€), abbonamenti fissi (30€). Scalati a monte dal Saldo Predittivo. |
| Busta Virtuale 1: Carrello & Casa | Budget Categoria | 320,00 € | Spesa alimentare al supermercato, igiene casa e persona (circa 80€ a settimana). |
| Busta Virtuale 2: Mobilità Quotidiana | Budget Categoria | 130,00 € | Carburante, mezzi pubblici, parcheggi e pedaggi ordinari. |
| Busta Virtuale 3: Vita Sociale & Piacere | Budget Categoria | 220,00 € | Ristoranti, colazioni, uscite con amici, hobby e shopping leggero. |
| Busta Virtuale 4: Salute & Imprevisti Mese | Budget Categoria | 80,00 € | Farmacia, visite tracciate (19% salvo!), piccole riparazioni domestiche. |
| Accantonamento Scadenze & Risparmio | Giroconti | 220,00 € | 110€ Fondo Spese Cicliche annuali (assicurazione/bollo/TARI) + 110€ Risparmio puro su conto deposito. |
| TOTALE ALLOCATO (Zero-Based) | 100% Coperto | 1.650,00 € | Ogni singolo euro ha un compito preciso prima ancora di iniziare il mese. |
Come ricreare il “feedback tattile” della busta in 3 secondi su Saveist
Il segreto del Cash Stuffing fisico era vedere con i propri occhi quanta capienza restava nella busta prima di strisciare. In Saveist replichi esattamente quel circuito neurologico in tre gesti rapidissimi:
1. Lo scontrino istantaneo con Smart Input (3 secondi alla cassa)
Appena paghi col Bancomat o con Apple/Google Pay al supermercato, non devi conservare scontrini cartacei né compilare sei campi. Apri Saveist e scrivi nello Smart Input:
Esselunga 62,50€ #Alimentari
In meno di tre secondi la barra della tua Busta Alimentari scende visivamente da 320,00 € a 257,50 €. Hai pagato in modo tracciabile, veloce e sicuro, ma il tuo cervello ha ricevuto lo stesso identico segnale visivo della banconota sfilata dalla busta.
2. L’Alert Gentile all'80%: il “fondo della busta” digitale
Quando maneggiavi le buste di carta, accorgerti che erano rimasti solo 30 euro ti faceva rallentare spontaneamente negli ultimi dieci giorni del mese. Con la funzione Alert Budget di Saveist, non appena una busta virtuale tocca l’80% della soglia (ad esempio hai speso 176€ su 220€ nella busta Vita Sociale), ricevi un avviso pacato e non giudicante. Sai in anticipo che per questa settimana è il momento perfetto per proporre una serata in casa o praticare un sereno Loud Budgeting con gli amici, senza dover toccare i risparmi.
3. La rete di sicurezza del Saldo Predittivo
A differenza delle buste di carta — che non sanno se tra dieci giorni ti scadrà l’assicurazione dell’auto o una rata trimestrale — le buste digitali di Saveist dialogano costantemente con l’Andamento del Saldo. Se un mese devi spostare 40€ dalla busta Vita Sociale alla busta Salute, vedi istantaneamente che la tua traiettoria di fine mese rimane solida e positiva.
Confronto diretto: quale sistema scegliere?
| Criterio Pratico | Cash Stuffing Fisico (Buste Carta) | Multi-Sottoconto Bancario (8+ Spazi) | Cash Stuffing Digitale (Saveist) |
|---|---|---|---|
| Percezione visiva del limite | Alta (banconote visibili) | Media (saldi frammentati) | Alta (barre categoria + Alert 80%) |
| Detrazioni fiscali IRPEF 19% | ❌ Perse sui pagamenti in contanti | ✅ Mantenute | ✅ 100% Mantenute |
| Rischio carte rifiutate alla cassa | Nullo (ma se finisce il contante sei bloccato) | ❌ Alto (fondi nello spazio sbagliato) | ✅ Nullo (unico conto operativo) |
| Gestione spese online e bollette SDD | ❌ Impossibile nelle buste | Parziale e macchinosa | ✅ Nativa con Movimenti Ricorrenti |
| Tempo richiesto a settimana | 45 min (prelievi ATM + conteggio monete) | 30 min (giroconti continui tra spazi) | < 3 minuti totali (Smart Input) |
🪙 “La teoria è utile, ma la tranquillità quotidiana si costruisce un caffè alla volta. Scopri con Saveist quanto puoi spendere oggi nelle tue buste digitali senza compromettere i prossimi tre mesi.”
Domande Frequenti (FAQ)
Che cos’è il Cash Stuffing e come funziona in versione digitale?
Il Cash Stuffing (o metodo delle buste) è una tecnica di budgeting a base zero in cui lo stipendio mensile viene suddiviso fin dal primo giorno in contenitori tematici di spesa (alimentari, trasporti, svago, salute). Nella versione digitale, anziché prelevare banconote fisiche allo sportello, il denaro rimane protetto sul conto corrente e viene ripartito in buste virtuali per categoria su un’app come Saveist: quando una busta virtuale si esaurisce, si ferma la spesa in quella categoria fino al mese successivo.
Perché il Cash Stuffing con contanti fisici non conviene in Italia?
Oltre al rischio di furto domestico e all’impossibilità di pagare utenze SDD e acquisti online, in Italia l’uso dei contanti fa perdere la detrazione fiscale IRPEF del 19% su visite mediche specialistiche, dentista, spese veterinarie, sport dei figli e abbonamenti al trasporto pubblico, che per legge richiedono pagamenti tracciabili con carta o bonifico.
Quante buste virtuali conviene creare per non abbandonare il metodo?
L’errore principale dei principianti è creare 15 o 20 micro-buste troppo specifiche, generando frustrazione contabile. L’assetto sostenibile prevede 4 o 5 buste virtuali variabili (Carrello & Casa, Mobilità, Vita Sociale & Svago, Salute & Imprevisti), lasciando che i costi fissi mensili e le scadenze annuali siano gestiti separatamente tramite movimenti ricorrenti automatici.
Meglio aprire tanti sottoconti bancari o usare le categorie di budget?
Aprire troppi sottoconti o carte prepagate costringe a continui micro-bonifici e causa transazioni rifiutate alla cassa quando i fondi si trovano nello spazio sbagliato. La struttura ottimale prevede 2 soli contenitori bancari reali (Conto Corrente operativo + Conto Deposito per risparmi e fondo emergenza) abbinati alle buste virtuali per categoria di Saveist per il controllo visivo quotidiano.